Önceki makalelerde, bir durum izleme sistemine yatırım yapmayı düşünmenin nedenlerini (1. bölüm), durum izleme sistemi olmayan bir bakım politikasının mali etkisini (2. bölüm) ve durum izleme sistemi içeren bir bakım politikasının mali etkisini (3. bölüm) ele aldık. Bu makale, her türlü yatırımın nihai hedefine odaklanmaktadır: yatırım, sonuçta para kazandırmalı veya tasarruf sağlamalıdır. Bu, yatırıma ilişkin net bir içgörü sağlayan çeşitli yöntemler kullanılarak hesaplanabilir. Aşağıda, karar verme sürecinde kullanılan temel yöntemler ele alınmaktadır.
Bu makaledeki tüm rakamlar hayali ve tamamen örnek niteliğindedir; gerçek maliyetler ve tasarruflar değişiklik gösterebilir ve bu bilgilerden herhangi bir hak türetilemez.
Geri ödeme süresi (PP)
Önemli bir faktör: yatırım ne kadar sürede geri kazanılacaktır? Bir şirket, yatırımın ne zaman geri kazanılması gerektiğine dair bir son tarih belirleyebilir. Geri ödeme süresini belirlemek nispeten kolaydır, ancak bu süre enflasyonu hesaba katmaz ve zaman içinde eşit bir geri ödeme olduğunu varsayar. Aşağıdaki gibi hesaplanabilir (bkz. Tablo 1):
- maliyetler (c) / tasarruflar (s) = geri ödeme süresi (PP).
Geri Dön (R)
Geri ödeme süresiyle yakından ilişkili olan bu hesaplamada enflasyon da dikkate alınmamaktadır. Aşağıdaki şekilde hesaplanabilir (bkz. Tablo 1):
- tasarruf (s) / maliyet (c) = getiri (R)
Yatırım Getirisi (ROI)
Bu yöntem, ekipmanın yaşam döngüsünün sonunda amortisman ve elden çıkarma maliyetlerini hesaba kattığı için önceki yöntemlerden daha doğrudur. Belirtilen bir dönemdeki toplam fayda da dahil edilmiştir. Yatırım Getirisi (ROI), üç hesaplamadan oluşur (bkz. Tablo 1):
- (maliyetler (c) – kalıntı değer (rv)) / yıl sayısı (y) = yıllık maliyetler (AC)
- (gelir – toplam maliyetler¹ (tc)) / yıl sayısı (y) = yıllık maliyet-fayda (ACB)
- (yıllık maliyet-fayda (ACB) / yıllık maliyetler (AC) * 100%) – 100% = yıllık yatırım getirisi (ROI)
¹Artık hurda değeri dikkate alınarak ayarlanmıştır (örneğin, bu örnekte 10.000 €)
Net Bugünkü Değer (NPV)
Ekipmanın tüm kullanım ömrünü kapsadığı, enflasyonu hesaba kattığı ve ekipmanın ömrü boyunca çeşitli maliyet ve gelir akışlarını dikkate aldığı için yukarıdaki yöntemlerden daha doğrudur. Bu yöntem, öncekilerden daha karmaşıktır. İlk olarak, Bugünkü Değer (PV) hesaplanmalıdır (bkz. Tablo 1). Ardından Net Bugünkü Değer (NPV) hesaplanır (bkz. Tablo 1):
- Gelir (r) / (1 + faiz (i)²) = Bugünkü Değer (PV)
- Bugünkü Değer (PV) – toplam maliyetler* (tc) = Net Bugünkü Değer (NPV)
*Artık hurda değeri dikkate alınarak ayarlanmıştır (örneğin, bu örnekte 10.000 €)
Maliyet-Fayda Oranı (CBR)
Maliyet-Fayda Oranı (CBR), gerekli finansal yatırımın büyüklüğünü dikkate alır. İki rakip projenin Net Bugünkü Değeri (NPV) aynı olabilirken, proje maliyetleri önemli ölçüde farklılık gösterebilir. CBR ne kadar yüksekse o kadar iyidir. Aşağıdaki şekilde hesaplanabilir:
toplam maliyetler* (tc) + Net Bugünkü Değer (NPV) / toplam maliyetler* (tc) = Maliyet-Fayda Oranı (CBR)
*Artık hurda değeri dikkate alınarak ayarlanmıştır (örneğin, bu örnekte 10.000 €)
Tablo 1. Örnek hesaplamalara genel bakış.
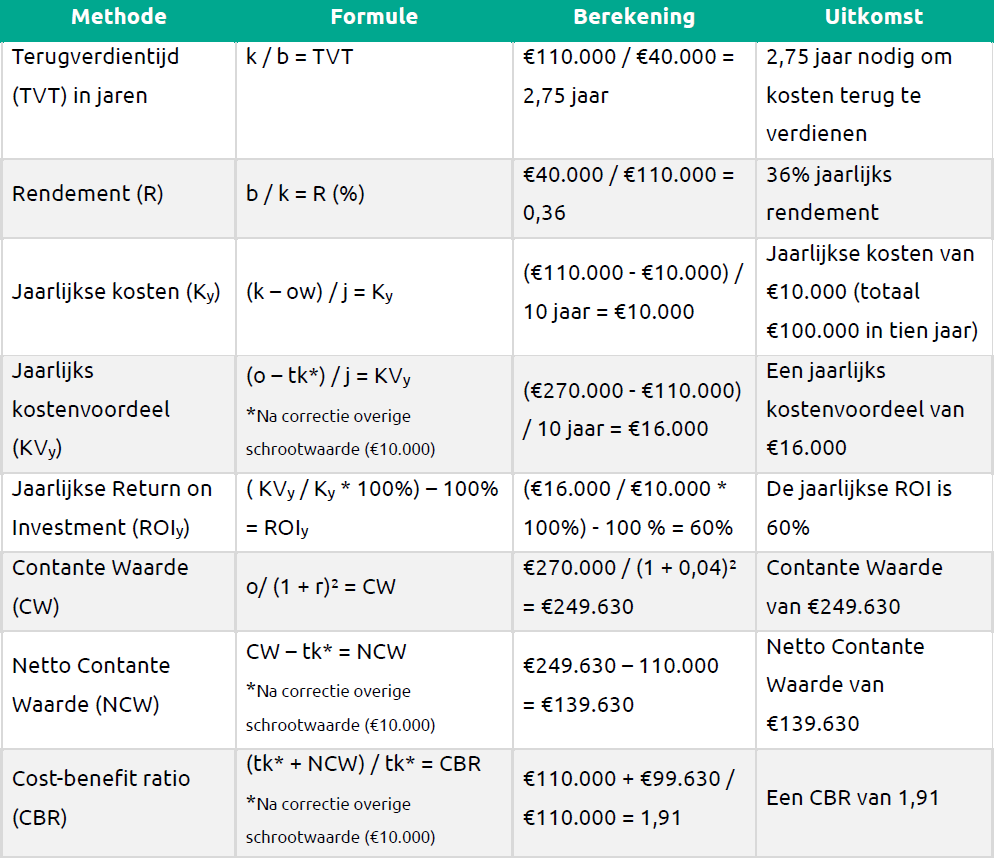
Tablo 1’in Açıklaması: Yukarıdaki tablo, bir durum izleme sisteminin satın alınmasını finansal olarak gerekçelendirmek için ilgili hesaplamaları sunmaktadır. Tüm rakamların hayali olduğu ve yalnızca örnekleme amacıyla kullanıldığına dikkat edilmelidir. Formüllerdeki kısaltmalar metnin önceki bölümlerinde açıklanmıştır, ancak aşağıda kısa bir özet sunulmaktadır (Tablo 2):
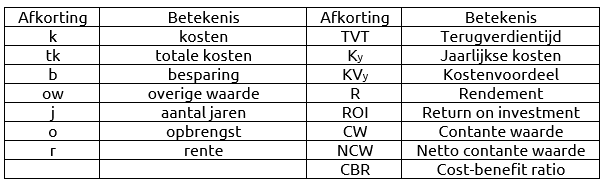
Tablo 2. Formüllerde kullanılan kısaltmalar