Bu serinin 1. bölümünde, bir durum izleme sistemine yapılan yatırımı finansal olarak gerekçelendirmenin neden zor olduğunu ele almıştık. Buradan devam ederek, bu ikinci bölümde, durum izleme sisteminin satın alınmasını finansal olarak gerekçelendirebilecek, mümkün olduğunca eksiksiz ve doğru bir finansal tablo oluşturmak için nelerin gerekli olduğu açıklanmaktadır.
Öncelikle, tesisin güvenilir geçmiş performans verilerine ilişkin içgörü gereklidir. Ayrıca, çalışmasının iyileştirilebileceği ve arızalarının önlenebileceği diğer ekipmanlarla ilgili bilgiler de hayati önem taşır.
İkinci olarak, mevcut bir durum izleme sistemi bulunmaksızın, durum izleme önlemlerinin mevcut performansına ilişkin etkili bir mali tablo çok önemlidir. Bunun için, ilgili tüm departmanların yöneticilerinin kendi sorumluluk alanlarına giren maliyetlere ilişkin genel bir bakış sunması gerekir. Bu kısmın mali açıdan nicelendirilmesi nispeten kolay olmalıdır. Bakım mühendisliği açısından birkaç faktör önemlidir.
Üretim kaybı ve fazla mesai nedeniyle ortaya çıkan maliyetler
Planlanmamış downtime ’un sonucu olarak ortaya çıkan hem üretim kaybı hem de fazla mesai, finansal açıdan nispeten kolay bir şekilde ölçülebilir. Örneğin, on saatlik bir downtime, planlanmamış duruş ve makinenin yeniden çalıştırılması nedeniyle 7.000 bileşenin (ürün) üretilememesi ve 1.000 bileşenin hasar görmesi anlamına gelir. Bir bileşenin maliyeti 10 avro olduğunda, planlanmamış duruş nedeniyle ortaya çıkan maliyet 80.000 avroya ulaşır. Buna, makinenin bakımı için gereken fazla mesai saatlerinin maliyeti de (bkz. Şekil 1) eklenmelidir.
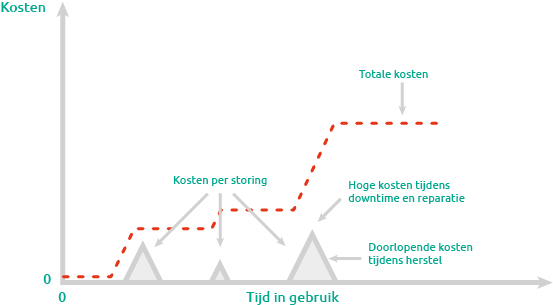
Şekil 1. Üretim kayıpları için tipik maliyet modeli
Teslimat yükümlülüğü, üretim düzeltmeleri ve kalite kaybından kaynaklanan maliyetler
Bazı faktörlerin finansal olarak ölçülmesi, yukarıda bahsedilenlere kıyasla daha zordur. Örneğin, planlanmamış downtime
, müşterilere ürün teslimatının gecikmesine neden olabilir veya makinedeki aşınma ve yıpranma, ürünlerin kalite kaybına yol açabilir. Her ikisi de finansal olarak ölçülmesi zor olan müşteri memnuniyetsizliğine yol açar. Ayrıca, teslimat yükümlülüklerine ilişkin anlaşmalar, cezalar veya rakiplerden ürün satın alma gerekliliği nedeniyle yüksek maliyetlere yol açabilir.
Buna ek olarak, mümkünse, üretim kaybını telafi etmek için “normal” üretim programında değişiklikler yapılması gerekebilir. Şirketin müşterilerine karşı teslimat yükümlülüğü olduğu için bu gerekli olabilir.
Tek tek ele alındığında bu maliyetler yönetilebilir görünebilir, ancak bir araya getirildiğinde bunların büyük bir sorun oluşturduğu hemen anlaşılır.
Arızaların sıklığı ve süresi
Belirlenmesi en zor olan ve asla kesin olarak belirlenemeyen unsurlar, arızaların meydana gelme sıklığı ve bu arızaların süresidir. Tesisin geçmişine ait performans raporları, arızaların hem sıklığı hem de süresi ile bunlardan kaynaklanan maliyetlerin doğru bir şekilde tahmin edilmesine yardımcı olabilir. Ancak bu, gelecek için herhangi bir kesinlik sağlamaz. Bununla birlikte, arızaların meydana geldiği bir eğilim tespit etmek mümkün olabilir. Eğer böyle bir eğilim yoksa ve arızalar tamamen rastgele meydana geliyorsa, bu performans raporları ortalama bir downtime ’ın neden olduğu maliyetler (saat başına) hakkında fikir verebilir.
Tesisin eskimesinden kaynaklanan maliyetler
Bir tesisin ve tesis içindeki makinelerin eskimesi kaçınılmaz bir durum gibi görünmektedir. Makinelerin aşınma ve yıpranmasını önleyemezsiniz. Örneğin, titreşen rulmanlar veya dişli kutuları çeşitli makine parçalarının aşınmasına yol açabilir; bu parçalar daha sonra bu titreşimlerle doğrudan ilişkilendirilmeden değiştirilir. Bu durum, makine parçalarının değiştirilme maliyetlerini artırır (bkz. Şekil 2).
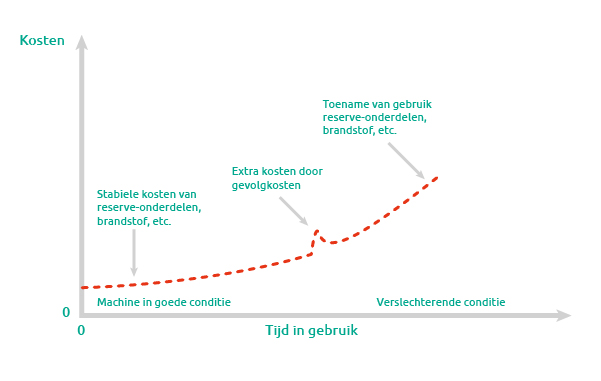
Şekil 2. Durum izlemesi yapılmayan bir yaşam döngüsü için tipik maliyet modeli
Kestirimci bakım, gelecekteki olası aşınma ve yıpranma ile bunların nedenleri hakkında daha hızlı içgörüler ve tahminler elde etmenin bir yolunu sunar. Durum izleme sisteminden elde edilen veriler sayesinde mümkün hale gelen trend analizi ve spektrum analizi gibi çok sayıda analize dayalı olarak, makinenin/fabrikanın durumu ve potansiyel olarak gerekli bakım önlemleri hakkında doğru açıklamalar yapılabilir. Bu analizler, bakımın nerede ve neden gerekli olduğunu açıkça gösterir.
Mevcut (önleyici) bakım stratejisinin maliyetleri
Mevcut bakım stratejisinin maliyetleri, (kısmen) durum izleme sistemi ile değiştirildikleri için elbette dikkate alınmalıdır. Bu maliyetleri belirlemek genellikle nispeten kolay olacaktır. Bu maliyetler arasında maaşlar, yedek parçalar, genel giderler vb. yer alır. Bu maliyetler, fabrikanın eskimesiyle birlikte artacaktır (bkz. Şekil 3).
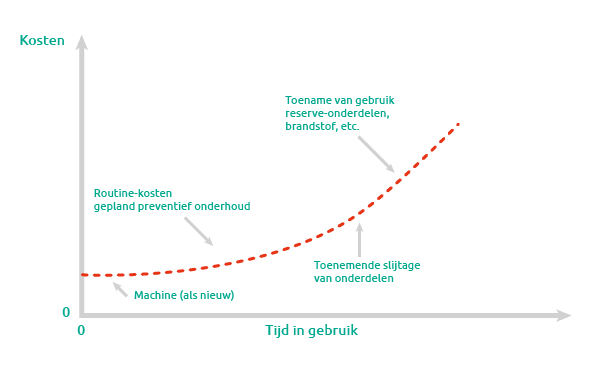
Şekil 3. Önleyici bakım stratejisi için tipik maliyet modeli
Bu serinin 3. bölümüne devam edin:
Finansal argümanlar ve durum izleme sistemine dayalı bir bakım politikasının sonuçları