Em artigos anteriores, discutimos as razões para considerar o investimento em um sistema de monitoramento de condições (parte 1), o impacto financeiro de uma política de manutenção sem um sistema de monitoramento de condições (parte 2) e o impacto financeiro de uma política de manutenção com um sistema de monitoramento de condições (parte 3). Este artigo enfoca o objetivo final de qualquer investimento: o investimento deve, em última instância, gerar ou economizar dinheiro. Isso pode ser calculado por meio de vários métodos, que, juntos, fornecem uma visão clara do investimento. Os principais métodos de tomada de decisão são discutidos a seguir.
Todas as cifras neste artigo são fictícias e meramente indicativas; os custos e economias reais podem variar, e nenhum direito pode ser derivado dessas informações.
Período de retorno do investimento (PP)
Um fator crucial: em que prazo o investimento será recuperado? Uma empresa pode estabelecer um prazo limite para quando o investimento deve ser recuperado. O período de retorno é relativamente fácil de determinar, mas não leva em conta a inflação e pressupõe um retorno uniforme ao longo do tempo. Ele pode ser calculado da seguinte forma (ver Tabela 1):
- custos (c) / economia (s) = período de retorno (PP).
Retornar (R)
Intimamente relacionado ao período de retorno do investimento, isso também não leva em conta a inflação. Ele pode ser calculado da seguinte forma (ver Tabela 1):
- economias (s) / custos (c) = retorno (R)
Retorno sobre o Investimento (ROI)
Esse método é mais preciso do que os métodos anteriores, pois leva em conta os custos de depreciação e descarte no final do ciclo de vida do equipamento. O benefício total ao longo de um período especificado também é incluído. O ROI consiste em três cálculos (ver Tabela 1):
- (custos (c) – valor residual (rv)) / número de anos (y) = custos anuais (AC)
- (receita – custos totais¹ (tc)) / número de anos (y) = custo-benefício anual (ACB)
- (custo-benefício anual (CBA) / custos anuais (CA) * 100%) – 100% = retorno sobre o investimento anual (ROI)
¹Ajustado pelo valor residual de sucata (por exemplo, € 10.000 neste exemplo)
Valor Presente Líquido (VPL)
Mais preciso do que os métodos acima, pois inclui todo o ciclo de vida do equipamento, leva em conta a inflação e considera vários fluxos de custos e receitas ao longo da vida útil do equipamento. Esse método é mais complexo do que os anteriores. Primeiro, o Valor Presente (VP) deve ser calculado (ver Tabela 1). Em seguida, calcula-se o Valor Presente Líquido (VPL) (ver Tabela 1):
- Receita (r) / (1 + juros (i)²) = Valor Presente (VP)
- Valor Presente (PV) – custos totais* (tc) = Valor Presente Líquido (NPV)
*Ajustado pelo valor residual de sucata (por exemplo, € 10.000 neste exemplo)
Relação Custo-Benefício (CBR)
A Relação Custo-Benefício (RCB) leva em conta o tamanho do investimento financeiro necessário. É possível que o VPL de dois projetos concorrentes seja o mesmo, embora os custos dos projetos difiram significativamente. Quanto maior a RCB, melhor. Ela pode ser calculada da seguinte forma:
custos totais* (tc) + Valor Presente Líquido (VPL) / custos totais* (tc) = Índice Custo-Benefício (ICB)
*Ajustado pelo valor residual de sucata (por exemplo, € 10.000 neste exemplo)
Tabela 1. Visão geral dos cálculos de exemplo.
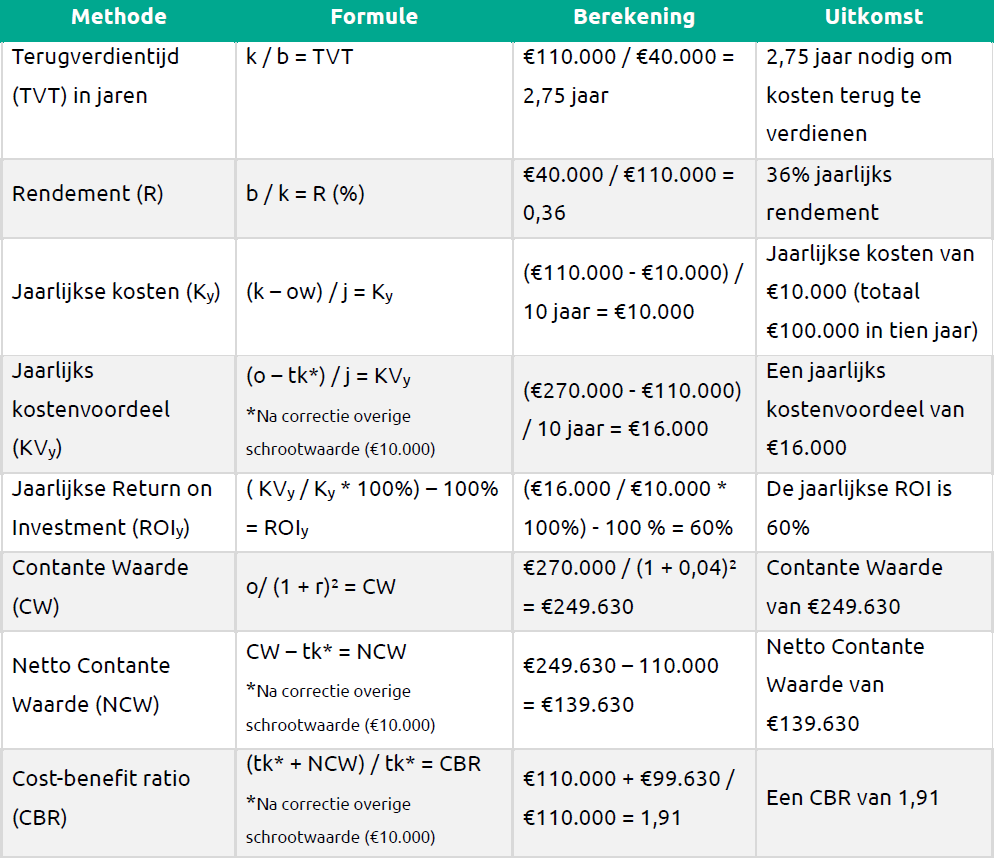
Explicação da Tabela 1: A tabela acima fornece cálculos relevantes para justificar financeiramente a aquisição de um sistema de monitoramento de condições. Observe que todos os valores são fictícios e servem apenas para fins ilustrativos. As abreviações nas fórmulas são descritas anteriormente no texto, mas uma breve visão geral é fornecida a seguir (Tabela 2):
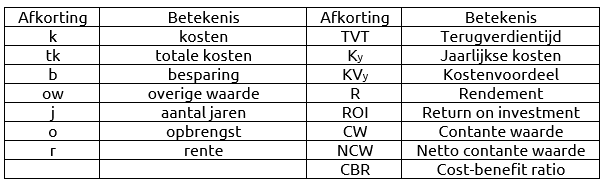
Tabela 2. Abreviações utilizadas nas fórmulas