W poprzednich artykułach omówiliśmy powody, dla których warto rozważyć inwestycję w system monitorowania stanu technicznego (część 1), skutki finansowe polityki konserwacji bez systemu monitorowania stanu technicznego (część 2) oraz skutki finansowe polityki konserwacji z systemem monitorowania stanu technicznego (część 3). Niniejszy artykuł skupia się na ostatecznym celu każdej inwestycji: inwestycja musi ostatecznie generować zyski lub przynosić oszczędności. Można to obliczyć za pomocą kilku metod, które łącznie zapewniają jasny wgląd w inwestycję. Poniżej omówiono kluczowe metody podejmowania decyzji.
Wszystkie dane liczbowe w niniejszym artykule są fikcyjne i mają charakter wyłącznie orientacyjny; rzeczywiste koszty i oszczędności mogą się różnić, a z informacji tych nie można wywodzić żadnych praw.
Okres zwrotu (PP)
Kluczowy czynnik: w jakim horyzoncie czasowym inwestycja się zwróci? Firma może wyznaczyć ostateczny termin, w którym inwestycja musi się zwrócić. Okres zwrotu jest stosunkowo łatwy do określenia, ale nie uwzględnia inflacji i zakłada równomierny zwrot w czasie. Można go obliczyć w następujący sposób (patrz tabela 1):
- koszty (c) / oszczędności (s) = okres zwrotu (PP).
Powrót (R)
Jest to ściśle związane z okresem zwrotu z inwestycji i również nie uwzględnia inflacji. Można to obliczyć w następujący sposób (patrz tabela 1):
- oszczędności (s) / koszty (c) = zwrot (R)
Zwrot z inwestycji (ROI)
Metoda ta jest dokładniejsza niż poprzednie, ponieważ uwzględnia koszty amortyzacji i utylizacji na końcu cyklu życia sprzętu. Uwzględniono również całkowitą korzyść w określonym okresie. Wskaźnik ROI składa się z trzech obliczeń (patrz tabela 1):
- (koszty (c) – wartość rezydualna (rv)) / liczba lat (y) = koszty roczne (AC)
- (przychody – koszty całkowite¹ (tc)) / liczba lat (y) = roczny stosunek korzyści do kosztów (ACB)
- (roczna korzyść w stosunku do kosztów (ACB) / roczne koszty (AC) * 100%) – 100% = roczny zwrot z inwestycji (ROI)
¹Skorygowana o resztkową wartość złomu (np. 10 000 euro w tym przykładzie)
Wartość bieżąca netto (NPV)
Metoda ta jest dokładniejsza niż powyższe, ponieważ uwzględnia cały okres eksploatacji sprzętu, bierze pod uwagę inflację oraz uwzględnia różne strumienie kosztów i przychodów w całym cyklu życia sprzętu. Metoda ta jest bardziej złożona niż poprzednie. Najpierw należy obliczyć wartość bieżącą (PV) (patrz tabela 1). Następnie oblicza się wartość bieżącą netto (NPV) (patrz tabela 1):
- Przychód (r) / (1 + odsetki (i)²) = wartość bieżąca (PV)
- Wartość bieżąca (PV) – koszty całkowite* (tc) = wartość bieżąca netto (NPV)
*Skorygowana o resztkową wartość złomu (np. 10 000 euro w tym przykładzie)
Stosunek kosztów do korzyści (CBR)
Wskaźnik kosztów do korzyści (CBR) uwzględnia wielkość wymaganej inwestycji finansowej. Możliwe jest, że wartość bieżąca netto (NPV) dwóch konkurujących ze sobą projektów będzie taka sama, podczas gdy koszty projektów znacznie się różnią. Im wyższy wskaźnik CBR, tym lepiej. Można go obliczyć w następujący sposób:
koszty całkowite* (tc) + wartość bieżąca netto (NPV) / koszty całkowite* (tc) = wskaźnik kosztów i korzyści (CBR)
*Skorygowana o resztkową wartość złomu (np. 10 000 euro w tym przykładzie)
Tabela 1. Przegląd przykładowych obliczeń.
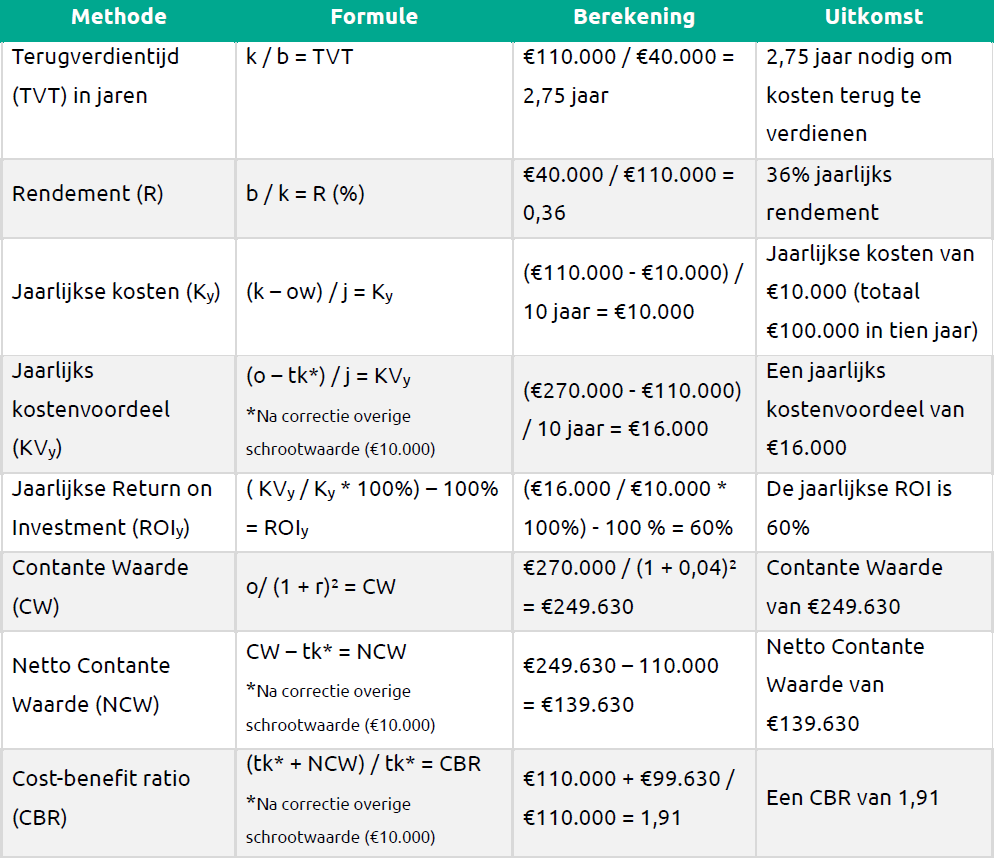
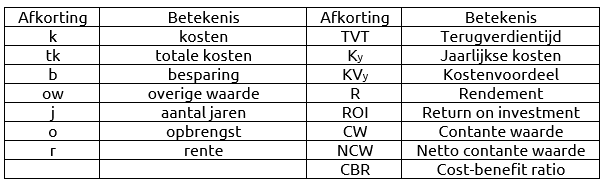
Objaśnienie do tabeli 1: Powyższa tabela przedstawia odpowiednie obliczenia służące finansowemu uzasadnieniu zakupu systemu monitorowania stanu technicznego. Należy pamiętać, że wszystkie dane liczbowe są fikcyjne i służą wyłącznie celom ilustracyjnym. Skróty użyte w wzorach zostały opisane wcześniej w tekście, ale poniżej przedstawiono ich krótki przegląd (tabela 2):
Tabela 2. Skróty użyte w wzorach