W części 1 tej serii omówiliśmy, dlaczego trudno jest finansowo uzasadnić inwestycję w system monitorowania stanu technicznego. Kontynuując ten wątek, w tej drugiej części opisujemy, co jest potrzebne do stworzenia jak najbardziej kompletnego i dokładnego obrazu finansowego, który pozwoli finansowo uzasadnić zakup systemu monitorowania stanu technicznego.
Po pierwsze, wymagany jest wgląd w wiarygodne dane dotyczące dotychczasowej wydajności zakładu. Ponadto kluczowe znaczenie mają informacje dotyczące innych urządzeń, których działanie można usprawnić i zapobiec awariom.
Po drugie, bardzo ważny jest rzetelny obraz finansowy dotychczasowej skuteczności działań w zakresie monitorowania stanu, nawet przy braku faktycznie wdrożonego systemu monitorowania stanu. W tym celu kierownicy wszystkich zaangażowanych działów muszą przedstawić przegląd kosztów, za które ponoszą odpowiedzialność. Ta część powinna być stosunkowo łatwa do oszacowania pod względem finansowym. Dla inżynierii utrzymania ruchu istotnych jest kilka czynników.
Koszty wynikające z utraty produkcji i nadgodzin
Zarówno straty produkcyjne, jak i nadgodziny wynikające z nieplanowanych przestojów są stosunkowo łatwe do oszacowania pod względem finansowym. Na przykład dziesięć godzin przestoju oznacza, że nie można wyprodukować 7 000 komponentów (produktów), a 1 000 ulega uszkodzeniu z powodu nieplanowanego przestoju i ponownego uruchomienia maszyny. Gdy jeden komponent kosztuje 10 euro, daje to 80 000 euro kosztów spowodowanych nieplanowanym przestojem. Do tej kwoty należy doliczyć koszty dodatkowych godzin pracy niezbędnych do konserwacji maszyny (patrz rysunek 1).
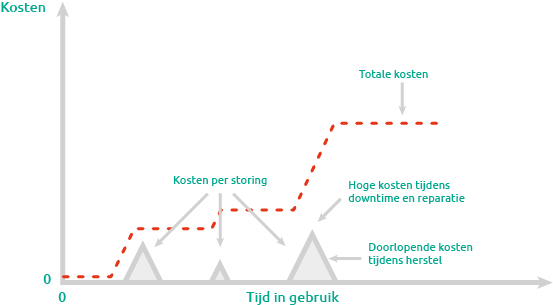
Rysunek 1. Typowy model kosztów strat produkcyjnych
Koszty wynikające z obowiązku dostawy, korekty produkcji i utraty jakości
Niektóre czynniki są trudniejsze do oszacowania finansowego niż te wymienione powyżej. Na przykład nieplanowane przestoje mogą spowodować opóźnienia w dostawach produktów do klientów, a zużycie maszyn może prowadzić do obniżenia jakości produktów. Oba te czynniki skutkują niezadowoleniem klientów, co jest trudne do oszacowania pod względem finansowym. Ponadto umowy dotyczące zobowiązań dostawczych mogą prowadzić do wysokich kosztów z powodu kar lub konieczności zakupu produktów od konkurencji.
Ponadto, jeśli to możliwe, konieczne może być wprowadzenie zmian w „normalnym” harmonogramie produkcji w celu zrekompensowania strat produkcyjnych. Może to być konieczne, ponieważ firma ma wobec swoich klientów zobowiązania dostawcze.
Rozpatrywane osobno koszty te mogą wydawać się możliwe do opanowania, ale po zsumowaniu szybko staje się jasne, że stanowią one poważny problem.
Częstotliwość i czas trwania awarii
Najtrudniejsze do określenia, a także to, czego nigdy nie da się ustalić z całą pewnością, to częstotliwość występowania awarii oraz czas ich trwania. Raporty dotyczące wydajności zakładu z przeszłości mogą pomóc w dokładnym oszacowaniu zarówno częstotliwości i czasu trwania awarii, jak i wynikających z nich kosztów. Nie daje to jednak żadnej pewności co do przyszłości. Możliwe jest jednak zidentyfikowanie trendu, zgodnie z którym występują awarie. Jeśli taki trend nie występuje, a awarie zdarzają się całkowicie losowo, raporty te mogą dostarczyć informacji na temat kosztów (na godzinę) powodowanych przez przeciętny czas przestoju.
Koszty związane ze starzeniem się zakładu
To, że zakład i maszyny w nim się starzeją, wydaje się oczywiste. Nie da się zapobiec zużyciu maszyn. Na przykład wibrujące łożyska lub skrzynie biegów mogą prowadzić do zużycia różnych części maszyn, które są następnie wymieniane bez bezpośredniego powiązania tego z wibracjami. Zwiększa to koszty wymiany części maszyn (patrz rysunek 2).
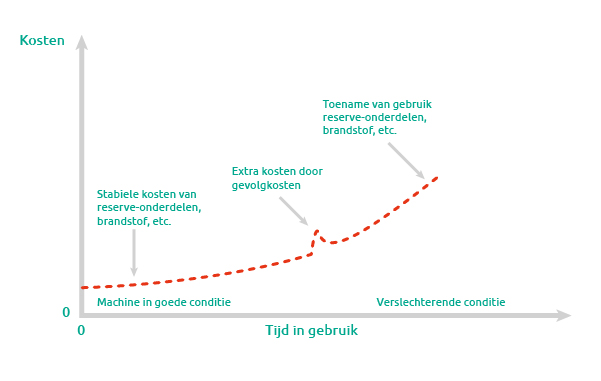
Rysunek 2. Typowy model kosztów dla cyklu życia bez monitorowania stanu
Konserwacja predykcyjna oferuje sposób na szybsze uzyskanie informacji i prognoz dotyczących możliwego przyszłego zużycia oraz jego przyczyn. Na podstawie wielu analiz, takich jak analiza trendów i analiza widmowa, które są możliwe dzięki danym z systemu monitorowania stanu, można sformułować trafne wnioski na temat stanu maszyny/zakładu oraz potencjalnych niezbędnych działań konserwacyjnych. Analizy te jasno wskazują, gdzie i dlaczego konieczna jest konserwacja.
Koszty obecnej strategii konserwacji (prewencyjnej)
Należy oczywiście uwzględnić koszty obecnej strategii konserwacji, ponieważ są one (częściowo) zastępowane przez system monitorowania stanu technicznego. Zasadniczo będzie to stosunkowo łatwe do ustalenia. Obejmuje to bieżące koszty: wynagrodzeń, części zamiennych, kosztów ogólnych itp. Koszty te będą rosły wraz ze starzeniem się zakładu (patrz rysunek 3).
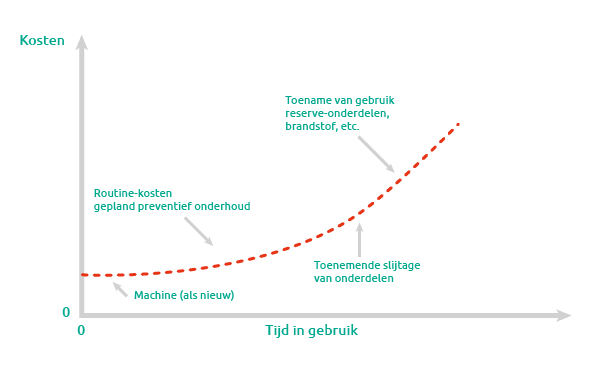
Rysunek 3. Typowy model kosztów dla strategii konserwacji zapobiegawczej
Przejdź do części 3 tej serii:
Argumentacja finansowa i konsekwencje polityki konserwacji z wykorzystaniem systemu monitorowania stanu technicznego