これまでの記事では、状態監視システムへの投資を検討すべき理由(第1部)、状態監視システムを導入しないメンテナンス方針がもたらす財務的影響(第2部)、および状態監視システムを導入したメンテナンス方針がもたらす財務的影響(第3部)について論じてきました。本記事では、あらゆる投資の究極の目標、すなわち「投資は最終的に収益を生み出すか、あるいはコストを削減しなければならない」という点に焦点を当てます。これはいくつかの手法を用いて算出することができ、それらを組み合わせることで投資に関する明確な洞察が得られます。 以下では、意思決定における主要な手法について解説します。
本記事の図表はすべて架空のものであり、あくまで参考例です。実際のコストや節約額は異なる場合があり、この情報からいかなる権利も派生することはありません。
投資回収期間(PP)
重要な要素:投資はどの期間内に回収されるのか? 企業は、投資を回収しなければならない期限を最終通告として設定する場合がある。回収期間は比較的容易に算出できるが、インフレは考慮されておらず、時間の経過とともに均等に回収されることを前提としている。その計算方法は以下の通りである(表1参照):
- コスト(c)/節約額(s)=回収期間(PP)。
戻る (R)
投資回収期間と密接に関連していますが、これもインフレは考慮されていません。計算方法は以下の通りです(表1を参照):
- 節約額(s)/コスト(c)=リターン(R)
投資収益率(ROI)
この方法は、機器のライフサイクル終了時の減価償却費および廃棄コストを考慮しているため、従来の方法よりも正確です。また、指定期間における総便益も含まれています。ROIは3つの計算から構成されます(表1を参照):
- (コスト(c)-残存価値(rv))÷ 年数(y)=年間コスト(AC)
- (収益 – 総コスト¹ (tc)) / 年数 (y) = 年間費用便益 (ACB)
- (年間費用便益(ACB)/年間費用(AC)× 100%)- 100% = 年間ROI(ROI)
¹残存スクラップ価値(この例では10,000ユーロ)を調整済み
正味現在価値(NPV)
この方法は、機器の全ライフサイクルを含み、インフレを考慮し、機器のライフサイクル全体にわたる様々なコストおよび収益源を算入するため、上記の方法よりも正確です。この方法は、前述の方法よりも複雑です。まず、現在価値(PV)を算出する必要があります(表1参照)。次に、正味現在価値(NPV)を算出します(表1参照):
- 収益(r)/(1+利子(i)²)=現在価値(PV)
- 現在価値(PV) – 総コスト*(tc) = 正味現在価値(NPV)
*残存スクラップ価値(例:この例では10,000ユーロ)を調整済み
費用対効果(CBR)
費用対効果比(CBR)は、必要な資金投資の規模を考慮します。競合する2つのプロジェクトの正味現在価値(NPV)が同じであっても、プロジェクトコストが大幅に異なる場合があります。CBRは高いほど良好です。その計算式は以下の通りです:
総コスト* (tc) + 正味現在価値 (NPV) / 総コスト* (tc) = 費用対効果比 (CBR)
*残存スクラップ価値(例:この例では10,000ユーロ)を調整済み
表1. 計算例の概要。
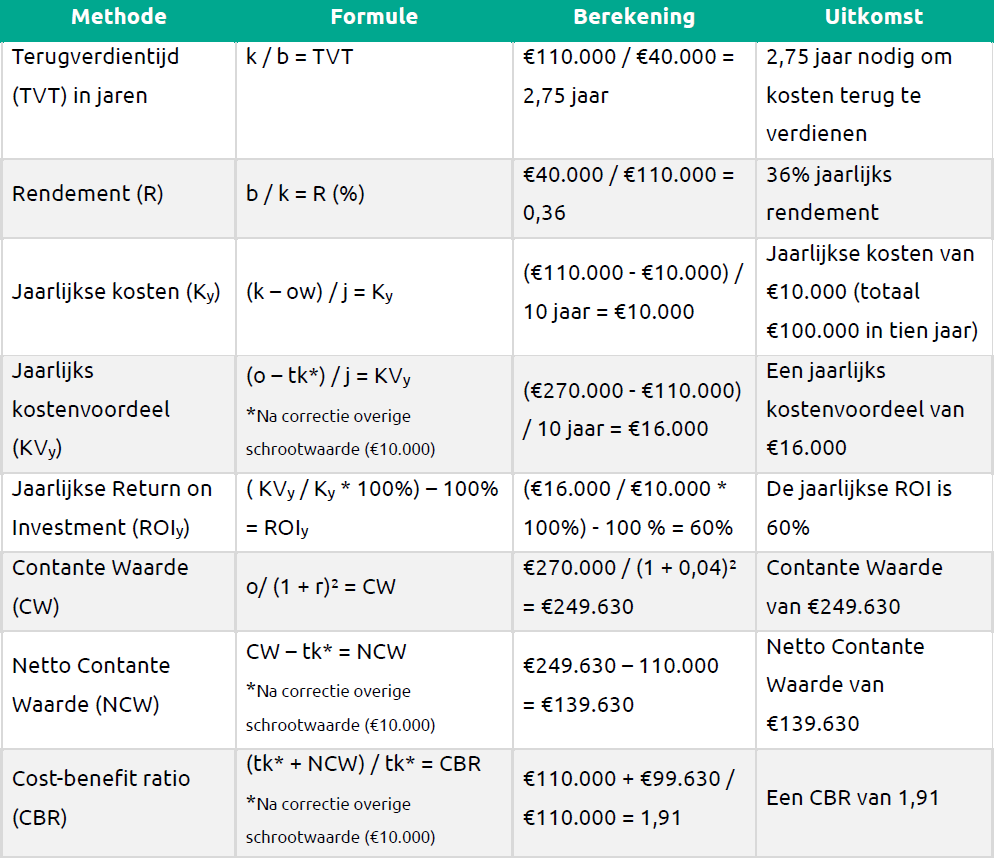
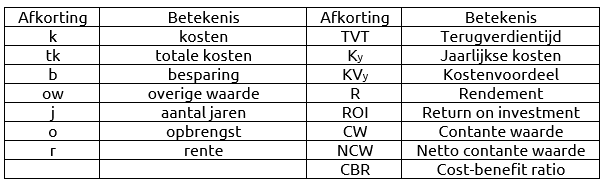
表1の説明:上記の表は、状態監視システムの購入を経済的に正当化するための関連計算を示しています。すべての数値は架空のものであり、あくまで説明のための例であることをご留意ください。数式中の略語については本文の前半で説明されていますが、以下に簡単な概要を示します(表2):
表2. 数式で使用される略語