前回の記事では、状態監視システムへの投資を検討する理由(その1)、状態監視システムを導入しない場合のメンテナンス方針の財務的影響(その2)、状態監視システムを導入した場合のメンテナンス方針の財務的影響(その3)について説明した。この記事では、あらゆる投資の最終的な目標に焦点を当てる。これは、いくつかの方法を用いて計算することができ、それらを組み合わせることで、投資に対する明確な洞察が得られます。主な意思決定方法については、後述する。
本記事中の数字はすべて架空のものであり、純粋に示したものである。実際のコストや節約額は異なる可能性があり、この情報からいかなる権利も導き出されるものではない。
投資回収期間(PP)
重要な要素:どのような時間枠で投資を回収できるか?企業は、いつまでに投資を回収しなければならないかという最終期限を設定することができる。投資回収期間を決定するのは比較的容易であるが、インフレを考慮せず、長期的に均等に回収することを前提としている。これは以下のように計算できる(表1参照):
- コスト(c)÷節約額(s)=投資回収期間(PP)。
リターン (R)
投資回収期間と密接に関連しているが、これもインフレを考慮していない。これは以下のように計算できる(表1参照):
- 貯蓄(S)÷コスト(C)=リターン(R)
投資収益率(ROI)
この方法は、機器のライフサイクル終了時の減価償却費と廃棄費用を考慮するため、以前の方法よりも正確である。また、指定された期間の総利益も含まれる。ROIは3つの計算で構成される(表1参照):
- (コスト(c)-残存価値(rv))÷年数(y)=年間コスト(AC)
- (収益-総費用¹ (tc))÷年数(y)=年間費用便益(ACB)
- (年間コスト・ベネフィット(ACB)/年間コスト(AC)×100%)-100%=年間ROI(ROI)
¹残存スクラップ価値を調整(例:この例では10,000ユーロ)
正味現在価値(NPV)
機器の全寿命を含み、インフレを考慮し、機器の寿命を通じて様々なコストと収益の流れを考慮するため、上記の方法よりも正確である。この方法は、これまでの方法よりも複雑である。まず、現在価値(PV)を計算しなければならない(表1参照)。次に正味現在価値(NPV)を計算する(表1参照):
- 収益(r) / (1 + 利息(i)²) = 現在価値(PV)
- 現在価値(PV)-総費用*(tc)=正味現在価値(NPV
*残存スクラップ価値を調整(例:この例では1万ユーロ)
費用便益比(CBR)
費用便益比(CBR)は、必要な財政投資の規模を考慮する。競合する2つのプロジェクトのNPVが同じでも、プロジェクトコストが大きく異なることはあり得る。CBRは高ければ高いほどよい。CBRは以下のように計算できる:
総費用* (tc) + 正味現在価値 (NPV) / 総費用* (tc) = 費用便益比 (CBR)
*残存スクラップ価値を調整(例:この例では1万ユーロ)
表1.計算例の概要。
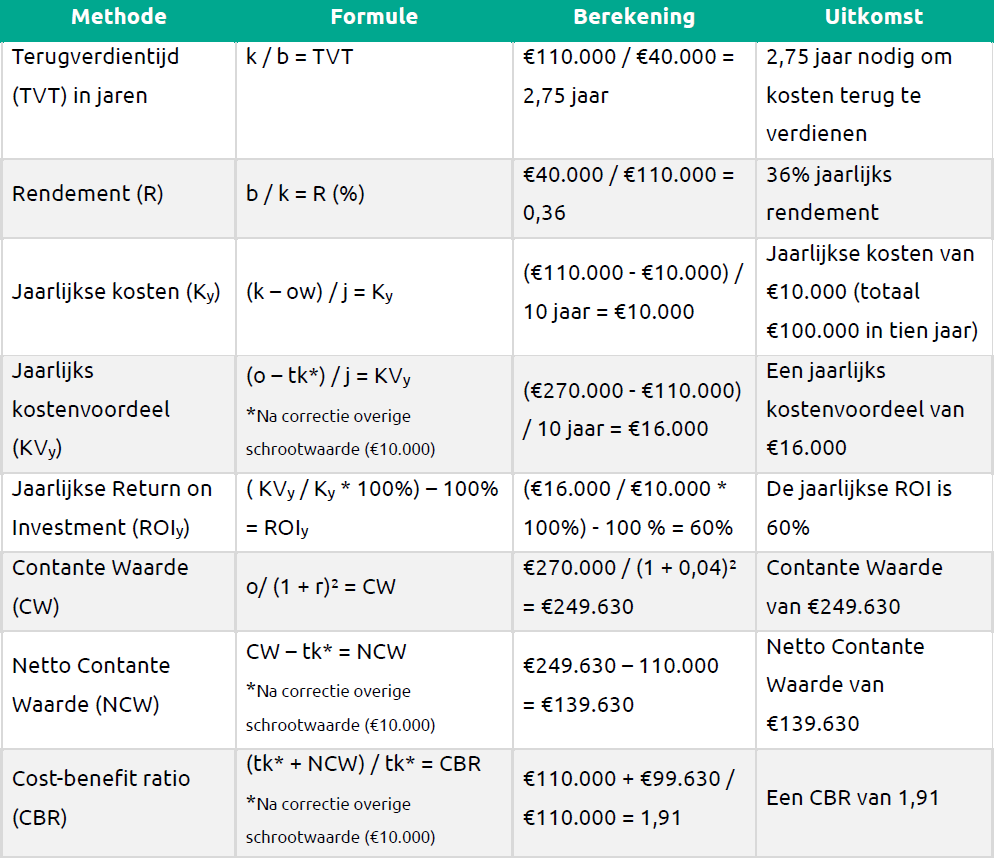
表1の説明:上の表は、状態監視システムの購入を財務的に正当化するための関連計算を示したものである。すべての数値は架空のものであり、純粋に説明のためのものであることに留意されたい。計算式の略語については本文の冒頭で説明するが、簡単な概要を以下に示す(表2):
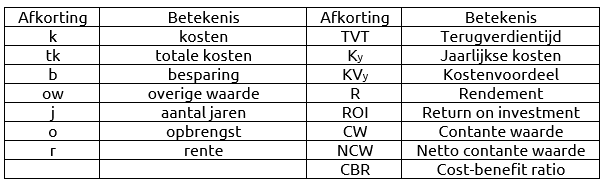
表2.計算式で使われる略語