Negli articoli precedenti abbiamo discusso i motivi per cui vale la pena considerare l’investimento in un sistema di monitoraggio delle condizioni (parte 1), l’impatto finanziario di una politica di manutenzione senza un sistema di monitoraggio delle condizioni (parte 2) e l’impatto finanziario di una politica di manutenzione con un sistema di monitoraggio delle condizioni (parte 3). Questo articolo si concentra sull’obiettivo finale di qualsiasi investimento: l’investimento deve, in definitiva, generare o far risparmiare denaro. Ciò può essere calcolato utilizzando diversi metodi, che insieme forniscono una chiara visione d’insieme dell’investimento. Di seguito vengono illustrati i principali metodi decisionali.
Tutte le cifre riportate in questo articolo sono fittizie e puramente indicative; i costi e i risparmi effettivi possono variare e da queste informazioni non è possibile far valere alcun diritto.
Periodo di recupero dell’investimento (PP)
Un fattore cruciale: entro quale arco di tempo verrà recuperato l’investimento? Un’azienda può fissare un termine ultimo entro il quale l’investimento deve essere recuperato. Il periodo di recupero dell’investimento è relativamente facile da determinare, ma non tiene conto dell’inflazione e presuppone un recupero uniforme nel tempo. Può essere calcolato come segue (vedi Tabella 1):
- costi (c) / risparmi (s) = periodo di recupero dell’investimento (PP).
Ritorno (R)
Strettamente correlato al periodo di ammortamento, anche questo non tiene conto dell’inflazione. Può essere calcolato come segue (vedi Tabella 1):
- risparmi (s) / costi (c) = rendimento (R)
Ritorno sull’investimento (ROI)
Questo metodo è più accurato rispetto a quelli precedenti in quanto tiene conto dei costi di ammortamento e di smaltimento alla fine del ciclo di vita delle apparecchiature. È incluso anche il beneficio totale in un periodo specificato. Il ROI consiste in tre calcoli (vedi Tabella 1):
- (costi (c) – valore residuo (rv)) / numero di anni (y) = costi annuali (AC)
- (ricavi – costi totali¹ (tc)) / numero di anni (y) = rapporto costi-benefici annuale (ACB)
- (vantaggio economico annuo (ACB) / costi annui (AC) * 100%) – 100% = ROI annuo (ROI)
¹Adeguato al valore residuo di rottamazione (ad es. 10.000 € in questo esempio)
Valore attuale netto (NPV)
È più accurato rispetto ai metodi sopra citati, poiché include l’intero ciclo di vita dell’apparecchiatura, tiene conto dell’inflazione e considera i vari flussi di costi e ricavi durante tutta la vita dell’apparecchiatura. Questo metodo è più complesso rispetto ai precedenti. Innanzitutto, occorre calcolare il Valore Attuale (PV) (vedi Tabella 1). Successivamente si calcola il Valore Attuale Netto (NPV) (vedi Tabella 1):
- Ricavi (r) / (1 + interesse (i)²) = Valore attuale (PV)
- Valore attuale (PV) – costi totali* (tc) = Valore attuale netto (NPV)
*Adeguato al valore residuo di rottamazione (ad es. 10.000 € in questo esempio)
Rapporto costi-benefici (CBR)
Il rapporto costi-benefici (CBR) tiene conto dell’entità dell’investimento finanziario richiesto. È possibile che il VAN di due progetti concorrenti sia lo stesso, mentre i costi dei progetti differiscano in modo significativo. Più alto è il CBR, meglio è. Può essere calcolato come segue:
costi totali* (tc) + Valore Attuale Netto (VAN) / costi totali* (tc) = Rapporto Costi-Benefici (CBR)
*Adeguato al valore residuo di rottamazione (ad es. 10.000 € in questo esempio)
Tabella 1. Panoramica degli esempi di calcolo.
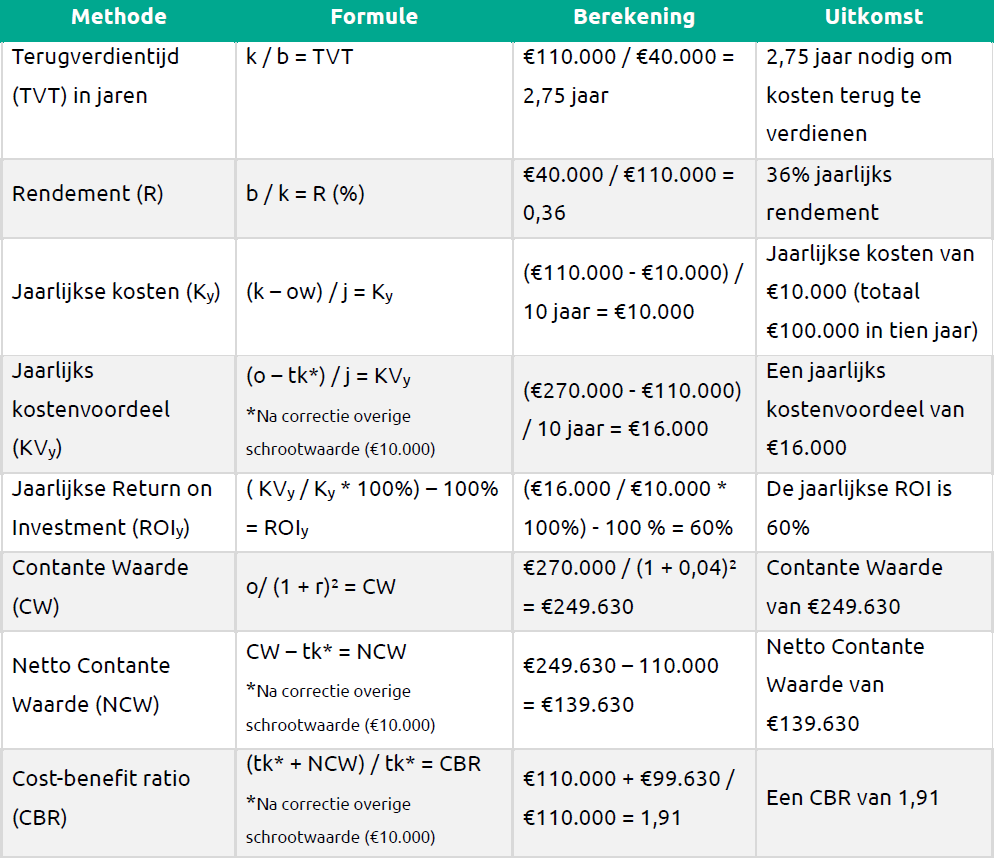
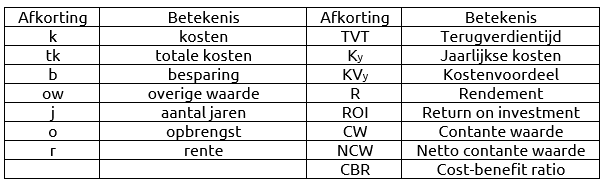
Spiegazione della Tabella 1: La tabella sopra riportata fornisce i calcoli rilevanti per giustificare finanziariamente l’acquisto di un sistema di monitoraggio delle condizioni. Si noti che tutte le cifre sono fittizie e hanno scopo puramente illustrativo. Le abbreviazioni nelle formule sono descritte in precedenza nel testo, ma di seguito viene fornita una breve panoramica (Tabella 2):
Tabella 2. Abbreviazioni utilizzate nelle formule