Dans les articles précédents, nous avons abordé les raisons d’envisager d’investir dans un système de surveillance de l’état des machines (partie 1), l’impact financier d’une politique de maintenance sans système de surveillance de l’état des machines (partie 2) et l’impact financier d’une politique de maintenance avec un système de surveillance de l’état des machines (partie 3). Cet article se concentre sur l’objectif ultime de tout investissement : celui-ci doit, en fin de compte, générer ou permettre d’économiser de l’argent. Cela peut être calculé à l’aide de plusieurs méthodes qui, ensemble, fournissent une vision claire de l’investissement. Les principales méthodes d’aide à la décision sont présentées ci-dessous.
Tous les chiffres mentionnés dans cet article sont fictifs et purement indicatifs ; les coûts et économies réels peuvent varier, et aucun droit ne peut être tiré de ces informations.
Période de retour sur investissement (PP)
Un facteur crucial : dans quel délai l’investissement sera-t-il amorti ? Une entreprise peut fixer un délai limite pour l’amortissement de l’investissement. La durée d’amortissement est relativement facile à déterminer, mais elle ne tient pas compte de l’inflation et suppose un amortissement régulier dans le temps. Elle peut être calculée comme suit (voir tableau 1) :
- coûts (c) / économies (s) = délai de rentabilité (DR).
Retour (R)
Étroitement lié à la période de retour sur investissement, cet indicateur ne tient pas non plus compte de l’inflation. Il peut être calculé comme suit (voir tableau 1) :
- économies (e) / coûts (c) = rendement (R)
Retour sur investissement (ROI)
Cette méthode est plus précise que les méthodes précédentes car elle tient compte des coûts d’amortissement et d’élimination à la fin du cycle de vie de l’équipement. Le bénéfice total sur une période donnée est également inclus. Le retour sur investissement (ROI) se compose de trois calculs (voir tableau 1) :
- (coûts (c) – valeur résiduelle (rv)) / nombre d’années (y) = coûts annuels (AC)
- (recettes – coûts totaux¹ (tc)) / nombre d’années (y) = rapport coût-bénéfice annuel (ACB)
- (rapport coût-bénéfice annuel (ACB) / coûts annuels (AC) * 100 %) – 100 % = retour sur investissement annuel (ROI)
¹Ajusté en fonction de la valeur résiduelle de la ferraille (par exemple, 10 000 € dans cet exemple)
Valeur actuelle nette (VAN)
Cette méthode est plus précise que celles décrites ci-dessus, car elle prend en compte l’ensemble du cycle de vie de l’équipement, tient compte de l’inflation et rend compte des différents flux de coûts et de recettes tout au long de la durée de vie de l’équipement. Cette méthode est plus complexe que les précédentes. Il faut d’abord calculer la valeur actuelle (VA) (voir tableau 1). Ensuite, on calcule la valeur actuelle nette (VAN) (voir tableau 1) :
- Revenu (r) / (1 + intérêt (i)²) = Valeur actuelle (VA)
- Valeur actuelle (VA) – coûts totaux* (ct) = Valeur actuelle nette (VAN)
*Ajusté en fonction de la valeur résiduelle de la ferraille (par exemple, 10 000 € dans cet exemple)
Rapport coût-bénéfice (CBR)
Le rapport coût-bénéfice (CBR) tient compte de l’ampleur de l’investissement financier requis. Il est possible que la VAN de deux projets concurrents soit identique alors que leurs coûts diffèrent considérablement. Plus le CBR est élevé, mieux c’est. Il peut être calculé comme suit :
coûts totaux* (tc) + valeur actuelle nette (VAN) / coûts totaux* (tc) = rapport coûts-avantages (RCA)
*Ajusté en fonction de la valeur résiduelle de la ferraille (par exemple, 10 000 € dans cet exemple)
Tableau 1. Aperçu des exemples de calculs.
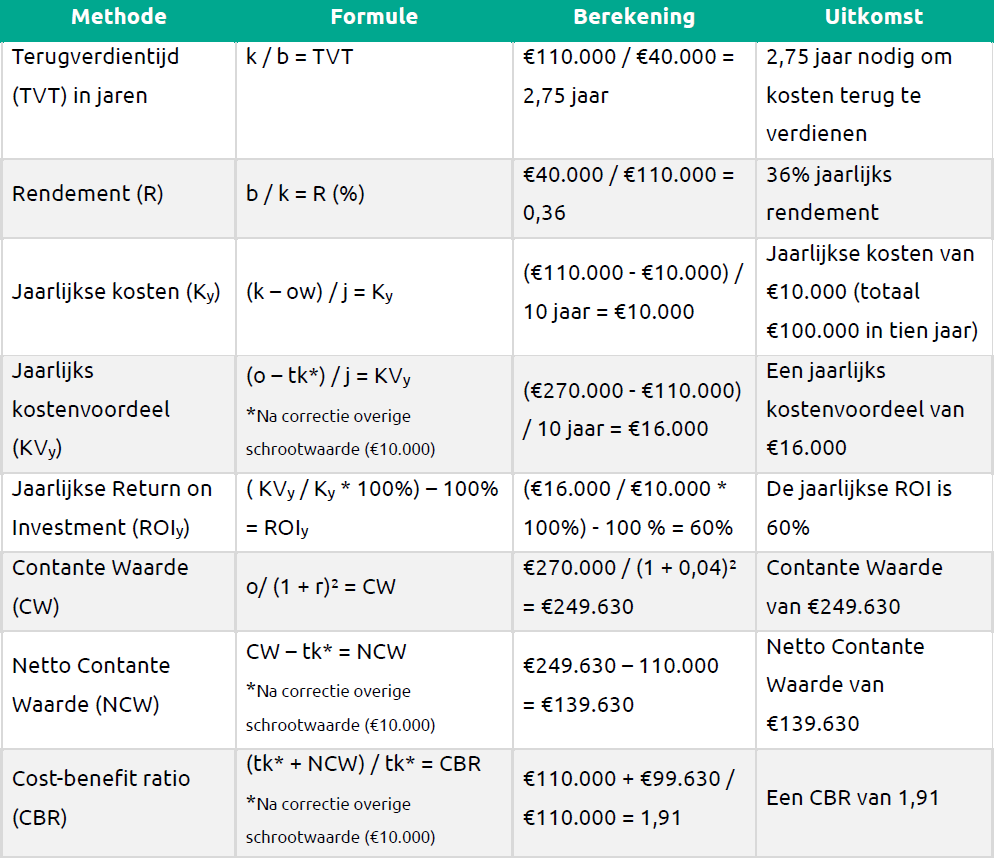
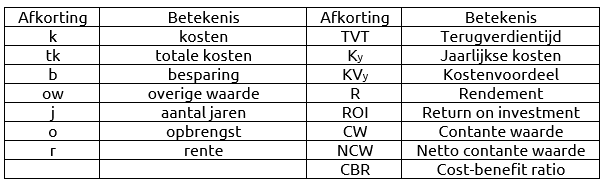
Explication du tableau 1 : Le tableau ci-dessus présente les calculs pertinents permettant de justifier financièrement l’achat d’un système de surveillance de l’état des machines. Veuillez noter que tous les chiffres sont fictifs et sont fournis à titre purement illustratif. Les abréviations utilisées dans les formules sont décrites plus haut dans le texte, mais un bref aperçu est fourni ci-dessous (tableau 2) :
Tableau 2. Abréviations utilisées dans les formules