Dans la première partie de cette série, nous avons expliqué pourquoi il est difficile de justifier financièrement l’investissement dans un système de surveillance de l’état des machines. Dans la continuité, cette deuxième partie décrit ce qui est nécessaire pour dresser un tableau financier aussi complet et précis que possible, susceptible de justifier financièrement l’achat du système de surveillance de l’état des machines.
Tout d’abord, il est nécessaire de disposer d’informations fiables sur les performances passées de l’usine. De plus, les informations relatives à d’autres équipements, dont le fonctionnement pourrait être amélioré et les défaillances évitées, sont cruciales.
Deuxièmement, il est très important de dresser un tableau financier efficace des performances actuelles des mesures de surveillance de l’état, même en l’absence d’un système de surveillance de l’état effectivement mis en place. Pour cela, les responsables de tous les services concernés doivent fournir une vue d’ensemble des coûts relevant de leur responsabilité. Cette partie devrait être relativement facile à quantifier sur le plan financier. Plusieurs facteurs sont pertinents pour l’ingénierie de maintenance.
Coûts liés aux pertes de production et aux heures supplémentaires
Tant les pertes de production que les heures supplémentaires résultant d’un arrêt imprévu sont relativement faciles à quantifier financièrement. Par exemple, dix heures d’arrêt signifient que 7 000 composants (produits) ne peuvent pas être fabriqués et que 1 000 sont endommagés en raison de l’arrêt imprévu et du redémarrage de la machine. Lorsqu’un composant coûte 10 euros, cela représente 80 000 euros de coûts liés à l’arrêt imprévu. Il faut ajouter à cela les coûts liés aux heures supplémentaires nécessaires à la maintenance de la machine (voir figure 1).
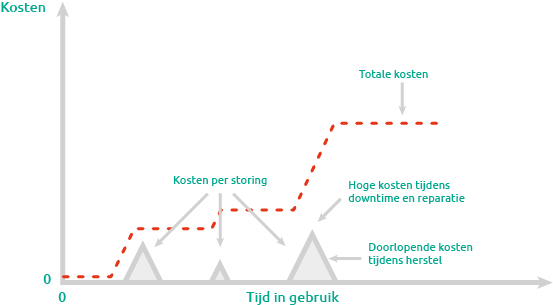
Figure 1. Modèle de coûts type pour les pertes de production
Coûts liés à l’obligation de livraison, aux corrections de production et à la perte de qualité
Certains facteurs sont plus difficiles à quantifier financièrement que ceux mentionnés ci-dessus. Par exemple, des temps d’arrêt imprévus peuvent entraîner des retards dans la livraison des produits aux clients, ou l’usure de la machine peut entraîner une perte de qualité des produits. Ces deux situations entraînent une insatisfaction des clients, difficile à quantifier financièrement. De plus, les accords relatifs aux obligations de livraison peuvent entraîner des coûts élevés en raison de pénalités ou de la nécessité d’acheter des produits auprès de concurrents.
Par ailleurs, si possible, des modifications du calendrier de production « normal » peuvent s’avérer nécessaires pour compenser la perte de production. Cela peut s’avérer nécessaire dans la mesure où l’entreprise a une obligation de livraison envers ses clients.
Considérés séparément, ces coûts peuvent sembler gérables, mais lorsqu’on les additionne, il apparaît rapidement qu’ils constituent un problème majeur.
Fréquence et durée des défaillances
Les éléments les plus difficiles à déterminer, et qui ne peuvent jamais l’être avec certitude, sont la fréquence à laquelle les défaillances se produisent et la durée de ces défaillances. Les rapports de performance historiques de l’usine peuvent aider à établir une estimation précise tant de la fréquence et de la durée des défaillances que des coûts qui en découlent. Toutefois, cela n’offre aucune certitude pour l’avenir. Il peut toutefois être possible d’identifier une tendance dans la survenue des défaillances. Si celle-ci n’existe pas et que les défaillances surviennent de manière totalement aléatoire, ces rapports de performance peuvent fournir des indications sur les coûts (par heure) engendrés par un temps d’arrêt moyen.
Coûts liés au vieillissement de l’usine
Le vieillissement d’une usine et des machines qu’elle abrite semble aller de soi. Il est impossible d’empêcher les machines de s’user. Par exemple, des roulements ou des réducteurs qui vibrent peuvent entraîner l’usure de diverses pièces de machine, qui sont ensuite remplacées sans que ce remplacement soit directement lié à ces vibrations. Cela augmente les coûts de remplacement des pièces de machine (voir figure 2).
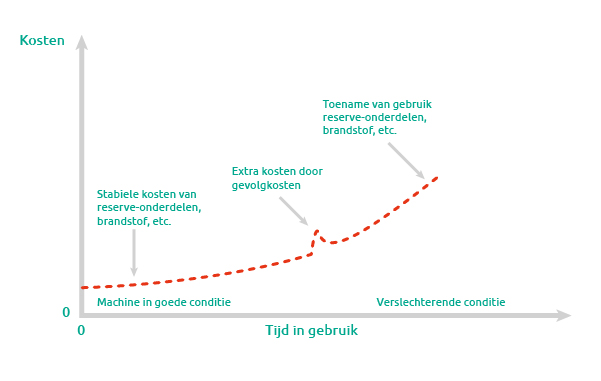
Figure 2. Modèle de coûts type pour un cycle de vie sans surveillance de l’état
La maintenance prédictive offre un moyen d’obtenir plus rapidement des informations et des prévisions sur l’usure future potentielle et ses causes. Sur la base de multiples analyses, telles que l’analyse des tendances et l’analyse spectrale, rendues possibles grâce aux données issues du système de surveillance de l’état, il est possible de formuler des conclusions précises sur l’état de la machine ou de l’usine et sur les mesures de maintenance potentiellement nécessaires. Ces analyses indiquent clairement où et pourquoi une maintenance est nécessaire.
Coûts de la stratégie actuelle de maintenance (préventive)
Les coûts de la stratégie de maintenance actuelle doivent bien sûr être pris en compte, car ils sont (partiellement) remplacés par le système de surveillance de l’état des machines. Ceux-ci seront généralement relativement faciles à déterminer. Ils comprennent les coûts actuels liés aux salaires, aux pièces de rechange, aux frais généraux, etc. Ces coûts augmenteront à mesure que l’usine vieillit (voir figure 3).
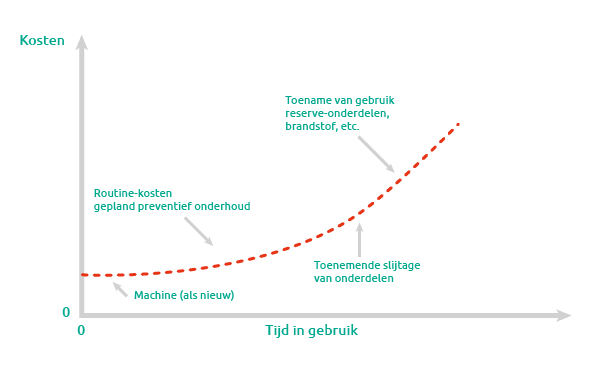
Figure 3. Modèle de coûts type pour une stratégie de maintenance préventive
Poursuivez avec la troisième partie de cette série :
L’argumentation financière et les conséquences d’une politique de maintenance intégrant un système de surveillance de l’état des machines