En artículos anteriores, analizamos las razones para plantearse invertir en un sistema de monitorización de estado (parte 1), el impacto financiero de una política de mantenimiento sin un sistema de monitorización de estado (parte 2) y el impacto financiero de una política de mantenimiento con un sistema de monitorización de estado (parte 3). Este artículo se centra en el objetivo último de cualquier inversión: la inversión debe, en última instancia, generar o ahorrar dinero. Esto puede calcularse mediante varios métodos, que en conjunto proporcionan una visión clara de la inversión. A continuación se analizan los principales métodos de toma de decisiones.
Todas las cifras de este artículo son ficticias y meramente indicativas; los costes y ahorros reales pueden variar, y no se puede derivar ningún derecho de esta información.
Período de amortización (PP)
Un factor crucial: ¿en qué plazo se recuperará la inversión? Una empresa puede fijar un plazo límite para la recuperación de la inversión. El periodo de amortización es relativamente fácil de determinar, pero no tiene en cuenta la inflación y supone una amortización uniforme a lo largo del tiempo. Se puede calcular de la siguiente manera (véase la Tabla 1):
- costes (c) / ahorros (s) = periodo de amortización (PP).
Volver (R)
Estrechamente relacionado con el periodo de amortización, esto tampoco tiene en cuenta la inflación. Se puede calcular de la siguiente manera (véase la Tabla 1):
- ahorro(s) (s) / costes (c) = rendimiento (R)
Rentabilidad de la inversión (ROI)
Este método es más preciso que los anteriores, ya que tiene en cuenta los costes de amortización y eliminación al final del ciclo de vida del equipo. También se incluye el beneficio total durante un período determinado. El retorno de la inversión (ROI) consta de tres cálculos (véase la Tabla 1):
- (costes (c) – valor residual (rv)) / número de años (y) = costes anuales (AC)
- (ingresos – costes totales¹ (tc)) / número de años (y) = relación coste-beneficio anual (ACB)
- (beneficio-coste anual (ACB) / costes anuales (AC) * 100 %) – 100 % = retorno de la inversión anual (ROI)
¹Ajustado por el valor residual de la chatarra (p. ej., 10 000 € en este ejemplo)
Valor actual neto (VAN)
Es más preciso que los métodos anteriores, ya que incluye toda la vida útil del equipo, tiene en cuenta la inflación y considera diversas fuentes de costes e ingresos a lo largo de la vida útil del equipo. Este método es más complejo que los anteriores. En primer lugar, debe calcularse el valor actual (VA) (véase la tabla 1). A continuación, se calcula el valor actual neto (VAN) (véase la tabla 1):
- Ingresos (r) / (1 + interés (i)²) = Valor actual (PV)
- Valor actual (PV) – costes totales* (tc) = Valor actual neto (NPV)
*Ajustado por el valor residual de la chatarra (p. ej., 10 000 € en este ejemplo)
Relación coste-beneficio (CBR)
La relación coste-beneficio (CBR) tiene en cuenta la magnitud de la inversión financiera necesaria. Es posible que el valor actual neto (VAN) de dos proyectos competidores sea el mismo, aunque los costes de los proyectos difieran significativamente. Cuanto mayor sea la CBR, mejor. Se puede calcular de la siguiente manera:
costes totales* (tc) + Valor Actual Neto (VAN) / costes totales* (tc) = Relación coste-beneficio (CBR)
*Ajustado por el valor residual de la chatarra (p. ej., 10 000 € en este ejemplo)
Tabla 1. Resumen de los cálculos de ejemplo.
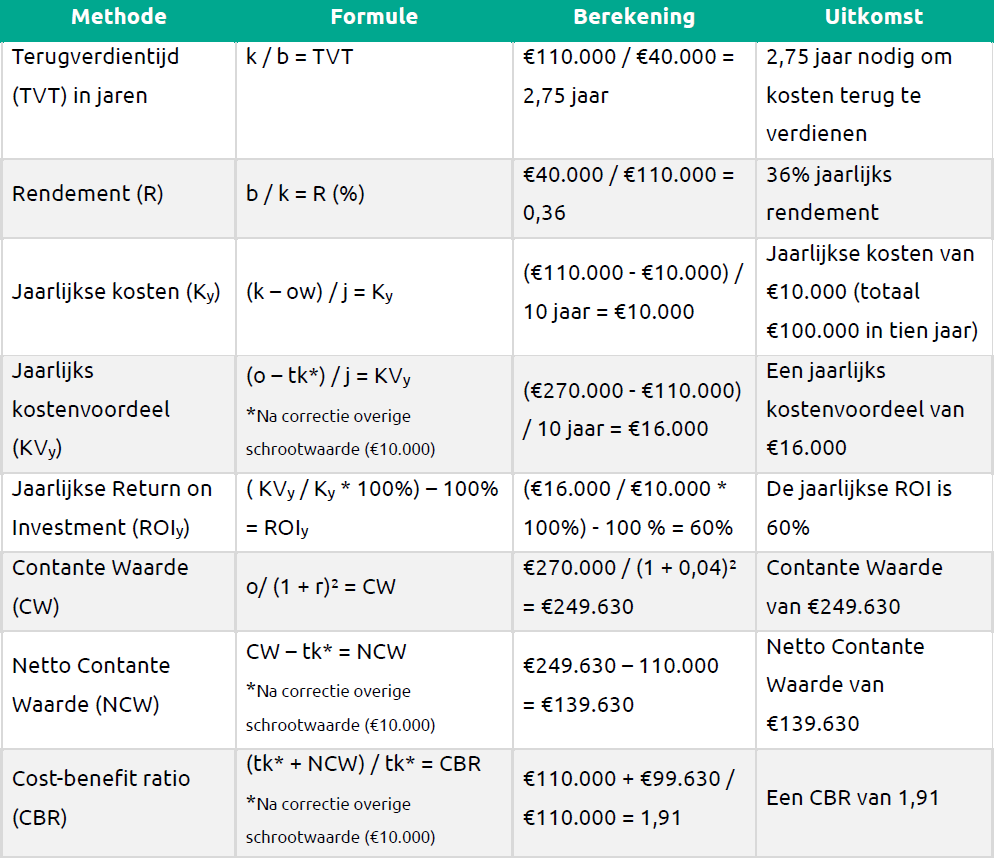
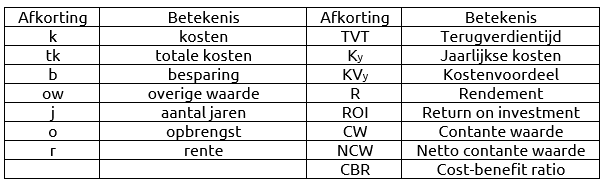
Explicación de la Tabla 1: La tabla anterior ofrece cálculos relevantes para justificar financieramente la adquisición de un sistema de monitorización de estado. Téngase en cuenta que todas las cifras son ficticias y tienen un carácter meramente ilustrativo. Las abreviaturas de las fórmulas se describen anteriormente en el texto, pero a continuación se ofrece un breve resumen (Tabla 2):
Tabla 2. Abreviaturas utilizadas en las fórmulas