In früheren Artikeln haben wir die Gründe für die Investition in ein Zustandsüberwachungssystem (Teil 1), die finanziellen Auswirkungen einer Instandhaltungsstrategie ohne Zustandsüberwachungssystem (Teil 2) sowie die finanziellen Auswirkungen einer Instandhaltungsstrategie mit Zustandsüberwachungssystem (Teil 3) erörtert. Dieser Artikel konzentriert sich auf das oberste Ziel jeder Investition: Die Investition muss letztendlich Geld einbringen oder einsparen. Dies lässt sich anhand verschiedener Methoden berechnen, die zusammen einen klaren Einblick in die Investition liefern. Im Folgenden werden die wichtigsten Methoden zur Entscheidungsfindung erläutert.
Alle Zahlen in diesem Artikel sind fiktiv und dienen lediglich als Anhaltspunkt; tatsächliche Kosten und Einsparungen können variieren, und aus diesen Informationen können keine Rechte abgeleitet werden.
Amortisationszeit (PP)
Ein entscheidender Faktor: Innerhalb welchen Zeitraums wird sich die Investition amortisieren? Ein Unternehmen kann ein Ultimatum festlegen, bis zu welchem Zeitpunkt sich die Investition amortisieren muss. Die Amortisationszeit lässt sich relativ einfach bestimmen, berücksichtigt jedoch nicht die Inflation und geht von einer gleichmäßigen Amortisation über die Zeit aus. Sie lässt sich wie folgt berechnen (siehe Tabelle 1):
- Kosten (c) / Einsparungen (s) = Amortisationszeit (PP).
Zurück (R)
Dies steht in engem Zusammenhang mit der Amortisationszeit und berücksichtigt ebenfalls keine Inflation. Die Berechnung erfolgt wie folgt (siehe Tabelle 1):
- Einsparungen (s) / Kosten (c) = Ertrag (R)
Return on Investment (ROI)
Diese Methode ist genauer als die bisherigen Methoden, da sie Abschreibungs- und Entsorgungskosten am Ende des Lebenszyklus der Anlage berücksichtigt. Der Gesamtnutzen über einen bestimmten Zeitraum wird ebenfalls einbezogen. Der ROI setzt sich aus drei Berechnungen zusammen (siehe Tabelle 1):
- (Kosten (c) – Restwert (rv)) / Anzahl der Jahre (y) = jährliche Kosten (AC)
- (Umsatz – Gesamtkosten¹ (tc)) / Anzahl der Jahre (y) = jährlicher Kosten-Nutzen (ACB)
- (jährlicher Kosten-Nutzen (ACB) / jährliche Kosten (AC) * 100 %) – 100 % = jährlicher ROI (ROI)
¹Angepasst um den Restwert (z. B. 10.000 € in diesem Beispiel)
Nettobarwert (NPV)
Genauer als die oben genannten Methoden, da sie die gesamte Lebensdauer der Anlage einbezieht, die Inflation berücksichtigt und verschiedene Kosten- und Ertragsströme über die gesamte Lebensdauer der Anlage hinweg berücksichtigt. Diese Methode ist komplexer als die vorherigen. Zunächst muss der Barwert (PV) berechnet werden (siehe Tabelle 1). Anschließend wird der Nettobarwert (NPV) berechnet (siehe Tabelle 1):
- Umsatz (r) / (1 + Zinsen (i)²) = Barwert (PV)
- Barwert (PV) – Gesamtkosten* (tc) = Nettobarwert (NPV)
*Angepasst um den Restschrottwert (z. B. 10.000 € in diesem Beispiel)
Kosten-Nutzen-Verhältnis (CBR)
Das Kosten-Nutzen-Verhältnis (CBR) berücksichtigt die Höhe der erforderlichen finanziellen Investition. Es ist möglich, dass der Nettobarwert (NPV) zweier konkurrierender Projekte gleich ist, während sich die Projektkosten erheblich unterscheiden. Je höher das CBR, desto besser. Es lässt sich wie folgt berechnen:
Gesamtkosten* (tc) + Nettobarwert (NPV) / Gesamtkosten* (tc) = Kosten-Nutzen-Verhältnis (CBR)
*Angepasst um den Restschrottwert (z. B. 10.000 € in diesem Beispiel)
Tabelle 1. Übersicht über Beispielberechnungen.
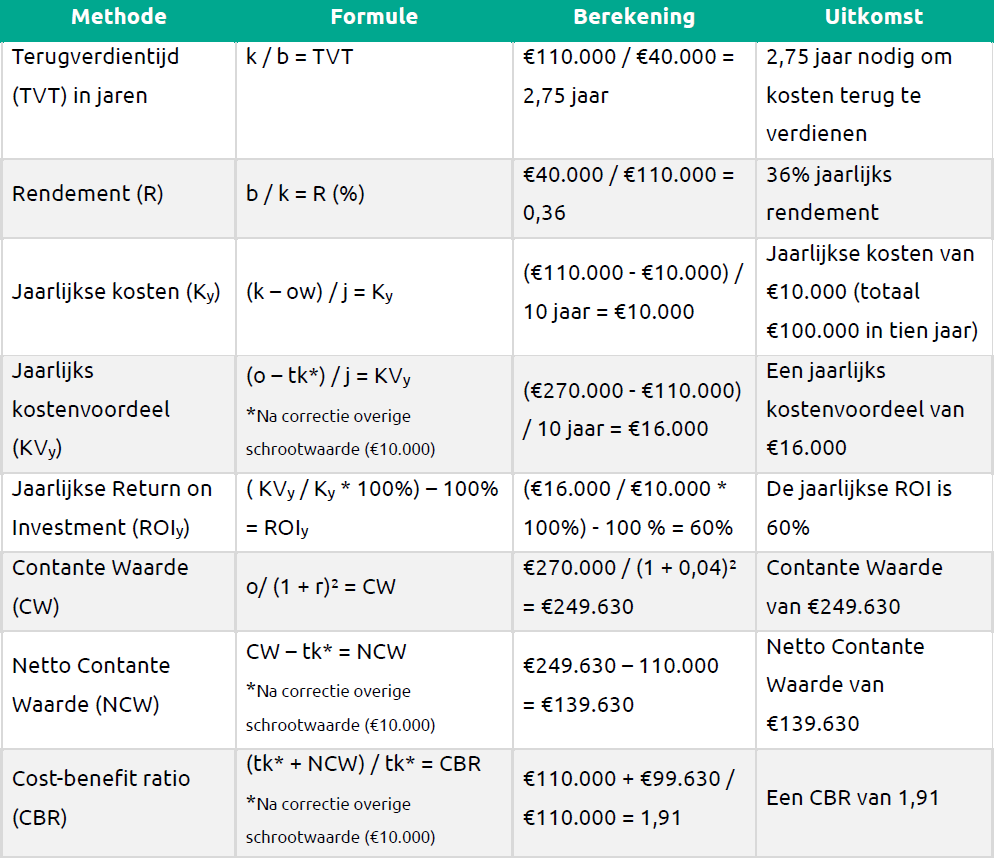
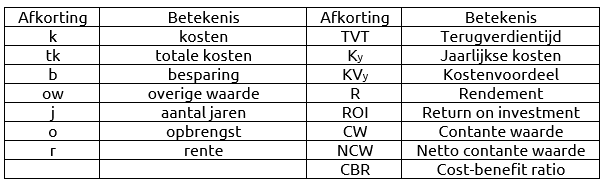
Erläuterung zu Tabelle 1: Die obige Tabelle enthält relevante Berechnungen zur finanziellen Rechtfertigung der Anschaffung eines Zustandsüberwachungssystems. Bitte beachten Sie, dass alle Zahlen fiktiv sind und ausschließlich zur Veranschaulichung dienen. Die Abkürzungen in den Formeln wurden bereits weiter oben im Text beschrieben, eine kurze Übersicht finden Sie jedoch im Folgenden (Tabelle 2):
Tabelle 2. In Formeln verwendete Abkürzungen