在之前的文章中,我们讨论了考虑投资状态监测系统的理由(第 1 部分)、未采用状态监测系统的维护政策带来的财务影响(第 2 部分),以及采用状态监测系统的维护政策带来的财务影响(第 3 部分)。本文将重点探讨任何投资的最终目标:投资最终必须创造或节省资金。这可以通过多种方法进行计算,这些方法综合起来能对投资提供清晰的洞察。 以下将探讨关键的决策方法。
本文中的所有数据均为虚构且仅供参考;实际成本和节省金额可能有所不同,且不得基于此信息主张任何权利。
投资回收期(PP)
一个关键因素:投资将在多长时间内收回?企业可能会设定一个必须收回投资的最后期限。投资回收期相对容易确定,但它未考虑通货膨胀因素,且假设回报随时间均匀分布。其计算方法如下(见表1):
- 成本 (c) / 节省 (s) = 投资回收期 (PP)。
返回 (R)
这与投资回收期密切相关,同样未考虑通货膨胀因素。其计算方法如下(见表1):
- 节省(s)/成本(c)= 回报(R)
投资回报率(ROI)
该方法比先前的方法更为准确,因为它考虑了设备生命周期结束时的折旧和处置成本。还包括了指定期间内的总收益。投资回报率(ROI)由三项计算组成(见表1):
- (成本 (c) – 残值 (rv)) / 年数 (y) = 年成本 (AC)
- (收入 – 总成本¹ (tc)) / 年数 (y) = 年成本效益 (ACB)
- (年度成本效益 (ACB) / 年度成本 (AC) * 100%) – 100% = 年度投资回报率 (ROI)
¹已扣除残余废料价值(例如,本例中为10,000欧元)
净现值 (NPV)
该方法比上述方法更准确,因为它涵盖了设备的整个生命周期,考虑了通货膨胀因素,并计算了设备生命周期内各种成本和收入流。该方法比前几种方法更为复杂。首先,必须计算现值(PV)(见表1)。然后计算净现值(NPV)(见表1):
- 收入 (r) / (1 + 利息 (i)²) = 现值 (PV)
- 现值 (PV) – 总成本* (tc) = 净现值 (NPV)
*已根据残余废料价值进行调整(例如,本例中为 10,000 欧元)
成本效益比(CBR)
成本效益比(CBR)考虑了所需财务投资的规模。两个竞争项目的净现值(NPV)可能相同,但项目成本却存在显著差异。CBR 越高越好。其计算方法如下:
总成本* (tc) + 净现值 (NPV) / 总成本* (tc) = 成本效益比 (CBR)
*已根据残余废料价值进行调整(例如,本例中为 10,000 欧元)
表1. 示例计算概述。
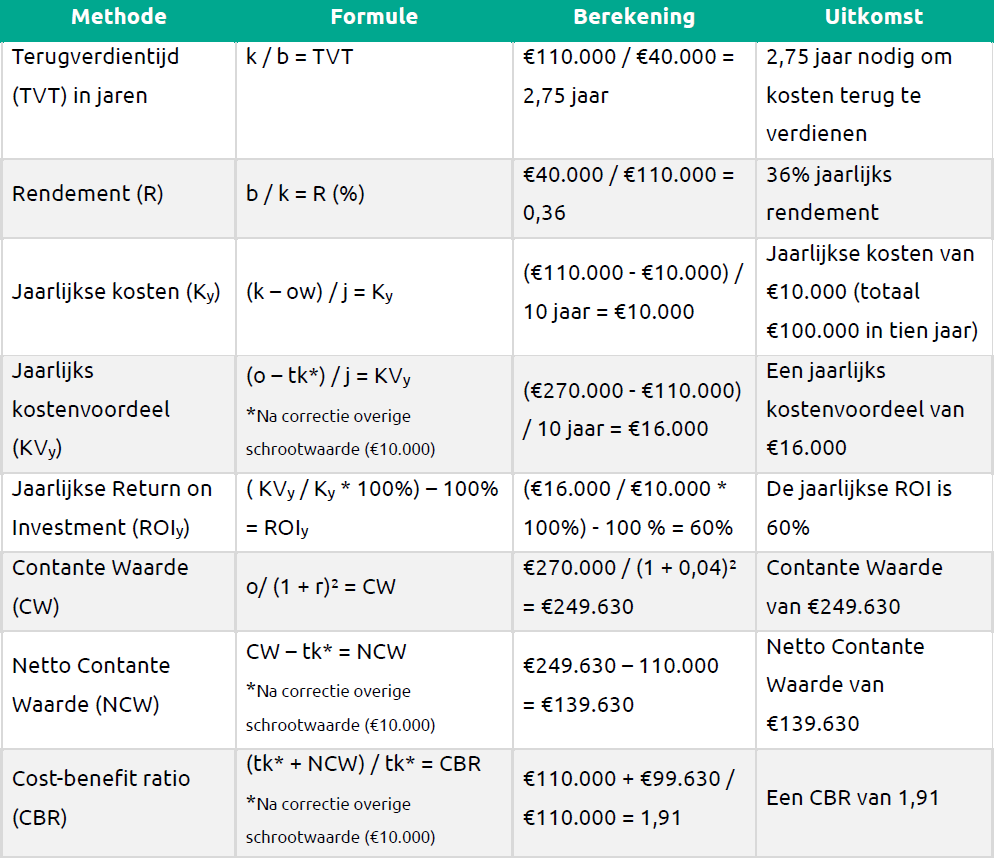
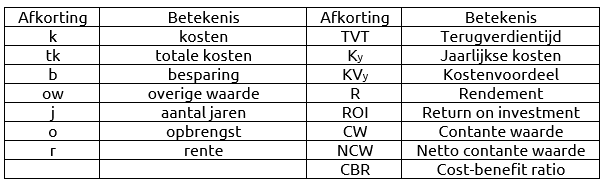
表1说明:上表提供了用于从财务角度论证购买状态监测系统合理性的相关计算。请注意,所有数据均为虚构,仅用于说明目的。公式中的缩写已在正文前文中说明,但下文(表2)仍提供简要概述:
表 2. 公式中使用的缩写