في الجزء الأول من هذه السلسلة، ناقشنا سبب صعوبة تبرير الاستثمار في نظام مراقبة الحالة من الناحية المالية. واستكمالاً لذلك، يصف هذا الجزء الثاني ما هو مطلوب لإنشاء صورة مالية كاملة ودقيقة قدر الإمكان، والتي يمكن أن تبرر شراء نظام مراقبة الحالة من الناحية المالية.
أولًا، يلزم الحصول على رؤية ثاقبة لبيانات الأداء السابقة الموثوقة للمصنع. بالإضافة إلى ذلك، تُعد المعلومات المتعلقة بالمعدات الأخرى، التي يمكن تحسين تشغيلها ومنع أعطالها، أمرًا بالغ الأهمية.
ثانيًا، من المهم جدًّا تقديم صورة مالية فعالة للأداء الحالي لتدابير مراقبة الحالة، في ظل عدم وجود نظام فعلي لمراقبة الحالة. ولهذا الغرض، يتعين على مديري جميع الإدارات المعنية تقديم نظرة عامة على التكاليف التي تقع ضمن نطاق مسؤوليتهم. وينبغي أن يكون هذا الجزء سهل التقييم من الناحية المالية نسبيًّا. وهناك عدة عوامل ذات صلة بهندسة الصيانة.
التكاليف الناجمة عن خسارة الإنتاج والعمل الإضافي
يُعد كل من خسارة الإنتاج والعمل الإضافي الناتجين عن التوقف غير المخطط له ( downtime ) سهلين نسبيًا من الناحية المالية في تحديد قيمتهما. على سبيل المثال، تعني عشر ساعات من التوقف ( downtime) أنه لا يمكن تصنيع 7,000 مكون (منتج) وأن 1,000 مكون تتلف بسبب التوقف غير المخطط له وإعادة تشغيل الآلة. وعندما تبلغ تكلفة المكون الواحد 10 يورو، فإن هذا يصل إلى 80,000 يورو من التكاليف الناجمة عن التوقف غير المخطط له. ويجب إضافة تكاليف ساعات العمل الإضافية اللازمة لصيانة الآلة (انظر الشكل 1) إلى هذا المبلغ.
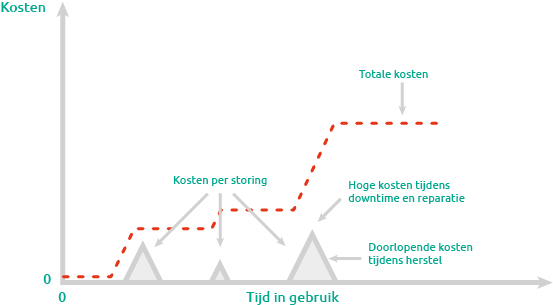
الشكل 1. نموذج تكلفة نموذجي لخسائر الإنتاج
التكاليف الناجمة عن التزام التسليم، وتصحيح الإنتاج، وفقدان الجودة
بعض العوامل يصعب قياسها ماليًا أكثر من العوامل المذكورة أعلاه. على سبيل المثال، قد يتسبب التوقف غير المخطط له ( downtime
) في تأخير تسليم المنتجات للعملاء، أو قد يؤدي تآكل الماكينة إلى انخفاض جودة المنتجات. وكلا الأمرين يؤديان إلى عدم رضا العملاء، وهو أمر يصعب قياسه ماليًا. علاوة على ذلك، يمكن أن تؤدي الاتفاقيات المتعلقة بالتزامات التسليم إلى تكاليف باهظة بسبب الغرامات أو الحاجة إلى شراء منتجات من المنافسين.
بالإضافة إلى ذلك، قد تكون هناك حاجة، إن أمكن، إلى إجراء تغييرات على جدول الإنتاج «العادي» لتعويض خسارة الإنتاج. وقد يكون هذا ضروريًا نظرًا لأن الشركة عليها التزام بالتسليم لعملائها.
عند النظر إلى هذه التكاليف بشكل منفصل، قد تبدو قابلة للإدارة، ولكن عند جمعها معًا، يتضح بسرعة أنها تشكل مشكلة كبيرة.
تواتر ومدة الأعطال
أصعب ما يمكن تحديده، وما لا يمكن تحديده أبدًا على وجه اليقين، هو تواتر حدوث الأعطال ومدة هذه الأعطال. يمكن أن تساعد تقارير الأداء السابقة للمصنع في إجراء تقدير دقيق لكل من تواتر ومدة الأعطال والتكاليف الناتجة عنها. ومع ذلك، فإن هذا لا يوفر أي يقين بالنسبة للمستقبل. ومع ذلك، قد يكون من الممكن تحديد نمط لحدوث الأعطال. وإذا لم يكن هذا النمط موجودًا، وكانت الأعطال تحدث بشكل عشوائي تمامًا، فيمكن أن توفر تقارير الأداء هذه نظرة ثاقبة على التكاليف (في الساعة) التي يتسبب فيها متوسط وقت التعطل ( downtime ).
التكاليف الناجمة عن تقادم المصنع
يبدو أن تقادم المصنع والآلات الموجودة بداخله أمر مفروغ منه. لا يمكنك منع الآلات من التعرض للتآكل والتلف. على سبيل المثال، يمكن أن تؤدي المحامل أو علب التروس المهتزة إلى تآكل أجزاء مختلفة من الماكينة، والتي يتم استبدالها بعد ذلك دون ربط ذلك مباشرة بهذه الاهتزازات. وهذا يزيد من تكاليف استبدال أجزاء الماكينة (انظر الشكل 2).
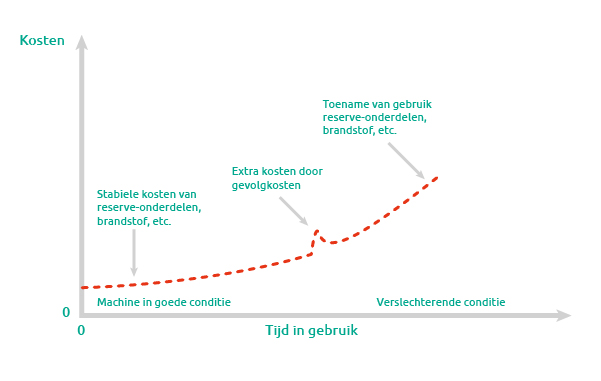
الشكل 2. نموذج تكلفة نموذجي لدورة حياة بدون مراقبة الحالة
توفر الصيانة التنبؤية وسيلة للحصول على رؤى وتوقعات أسرع حول التآكل المحتمل في المستقبل وأسبابه. استنادًا إلى تحليلات متعددة مثل تحليل الاتجاهات وتحليل الطيف، وهو ما أصبح ممكنًا بفضل البيانات المستمدة من نظام مراقبة الحالة، يمكن إصدار بيانات دقيقة حول حالة الآلة/المصنع وتدابير الصيانة الضرورية المحتملة. تشير هذه التحليلات بوضوح إلى مكان الحاجة إلى الصيانة وأسبابها.
تكاليف استراتيجية الصيانة (الوقائية) الحالية
يجب بالطبع أخذ تكاليف استراتيجية الصيانة الحالية في الاعتبار لأنها يتم استبدالها (جزئيًا) بنظام مراقبة الحالة. وسيكون من السهل نسبيًا التحقق من ذلك بشكل عام. وتشمل التكاليف الحالية: الأجور، وقطع الغيار، والمصاريف العامة، وما إلى ذلك. وستزداد هذه التكاليف مع تقدم عمر المصنع (انظر الشكل 3).
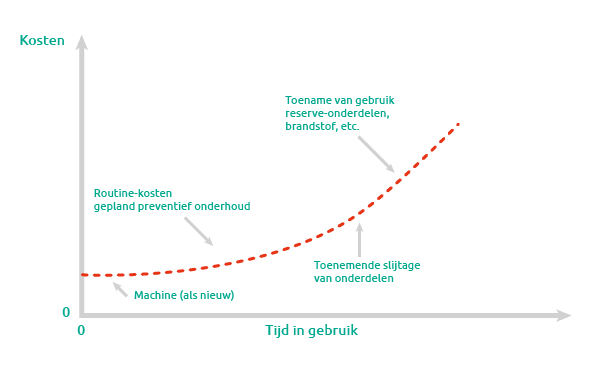
الشكل 3. نموذج تكلفة نموذجي لاستراتيجية الصيانة الوقائية
تابع الجزء الثالث من هذه السلسلة:
الحجج المالية وعواقب سياسة الصيانة التي تعتمد على نظام مراقبة الحالة