في المقالات السابقة، ناقشنا أسباب التفكير في الاستثمار في نظام مراقبة الحالة (الجزء 1)، والتأثير المالي لسياسة الصيانة التي لا تتضمن نظام مراقبة الحالة (الجزء 2)، والتأثير المالي لسياسة الصيانة التي تتضمن نظام مراقبة الحالة (الجزء 3). يركز هذا المقال على الهدف النهائي لأي استثمار: يجب أن يدر الاستثمار في النهاية أموالًا أو يوفرها. ويمكن حساب ذلك باستخدام عدة طرق، توفر معًا رؤية واضحة للاستثمار. تتم مناقشة طرق اتخاذ القرار الرئيسية أدناه.
جميع الأرقام الواردة في هذه المقالة خيالية وتُعد إرشادية بحتة؛ وقد تختلف التكاليف والوفورات الفعلية، ولا يمكن استخلاص أي حقوق من هذه المعلومات.
فترة الاسترداد (PP)
عامل حاسم: في غضون أي إطار زمني سيتم استرداد الاستثمار؟ قد تحدد الشركة مهلة نهائية لاسترداد الاستثمار. من السهل نسبيًا تحديد فترة الاسترداد، لكنها لا تأخذ التضخم في الحسبان وتفترض استردادًا متساويًا بمرور الوقت. ويمكن حسابها على النحو التالي (انظر الجدول 1):
- التكاليف (c) / الوفورات (s) = فترة الاسترداد (PP).
العودة (R)
ويرتبط هذا ارتباطًا وثيقًا بفترة الاسترداد، كما أنه لا يأخذ التضخم في الحسبان. ويمكن حسابه على النحو التالي (انظر الجدول 1):
- الوفورات (s) / التكاليف (c) = العائد (R)
العائد على الاستثمار (ROI)
تعد هذه الطريقة أكثر دقة من الطرق السابقة لأنها تأخذ في الاعتبار تكاليف الاستهلاك والتخلص في نهاية دورة حياة المعدات. كما يتم تضمين الفائدة الإجمالية خلال فترة محددة. يتكون عائد الاستثمار من ثلاثة حسابات (انظر الجدول 1):
- (التكاليف (c) – القيمة المتبقية (rv)) / عدد السنوات (y) = التكاليف السنوية (AC)
- (الإيرادات – إجمالي التكاليف¹ (tc)) / عدد السنوات (y) = العائد السنوي على التكلفة (ACB)
- (التكلفة السنوية مقابل الفائدة (ACB) / التكاليف السنوية (AC) * 100%) – 100% = العائد على الاستثمار السنوي (ROI)
¹معدلة وفقًا لقيمة الخردة المتبقية (على سبيل المثال، 10,000 يورو في هذا المثال)
القيمة الحالية الصافية (NPV)
وهي أكثر دقة من الطرق المذكورة أعلاه، حيث إنها تشمل العمر الافتراضي الكامل للمعدات، وتأخذ التضخم في الاعتبار، وتراعي مختلف تدفقات التكاليف والإيرادات طوال عمر المعدات. وتعد هذه الطريقة أكثر تعقيدًا من الطرق السابقة. أولًا، يجب حساب القيمة الحالية (PV) (انظر الجدول 1). ثم يتم حساب صافي القيمة الحالية (NPV) (انظر الجدول 1):
- الإيرادات (r) / (1 + الفائدة (i)²) = القيمة الحالية (PV)
- القيمة الحالية (PV) – التكاليف الإجمالية* (tc) = صافي القيمة الحالية (NPV)
*معدلة وفقًا لقيمة الخردة المتبقية (على سبيل المثال، 10,000 يورو في هذا المثال)
نسبة التكلفة إلى الفائدة (CBR)
تأخذ نسبة التكلفة إلى الفائدة (CBR) في الاعتبار حجم الاستثمار المالي المطلوب. من الممكن أن تكون القيمة الحالية الصافية لمشروعين متنافسين متماثلة في حين تختلف تكاليف المشروعين بشكل كبير. كلما ارتفعت نسبة التكلفة إلى الفائدة، كان ذلك أفضل. ويمكن حسابها على النحو التالي:
التكاليف الإجمالية* (tc) + القيمة الحالية الصافية (NPV) / التكاليف الإجمالية* (tc) = نسبة التكلفة إلى الفائدة (CBR)
*معدلة وفقًا لقيمة الخردة المتبقية (على سبيل المثال، 10,000 يورو في هذا المثال)
الجدول 1. نظرة عامة على أمثلة الحسابات.
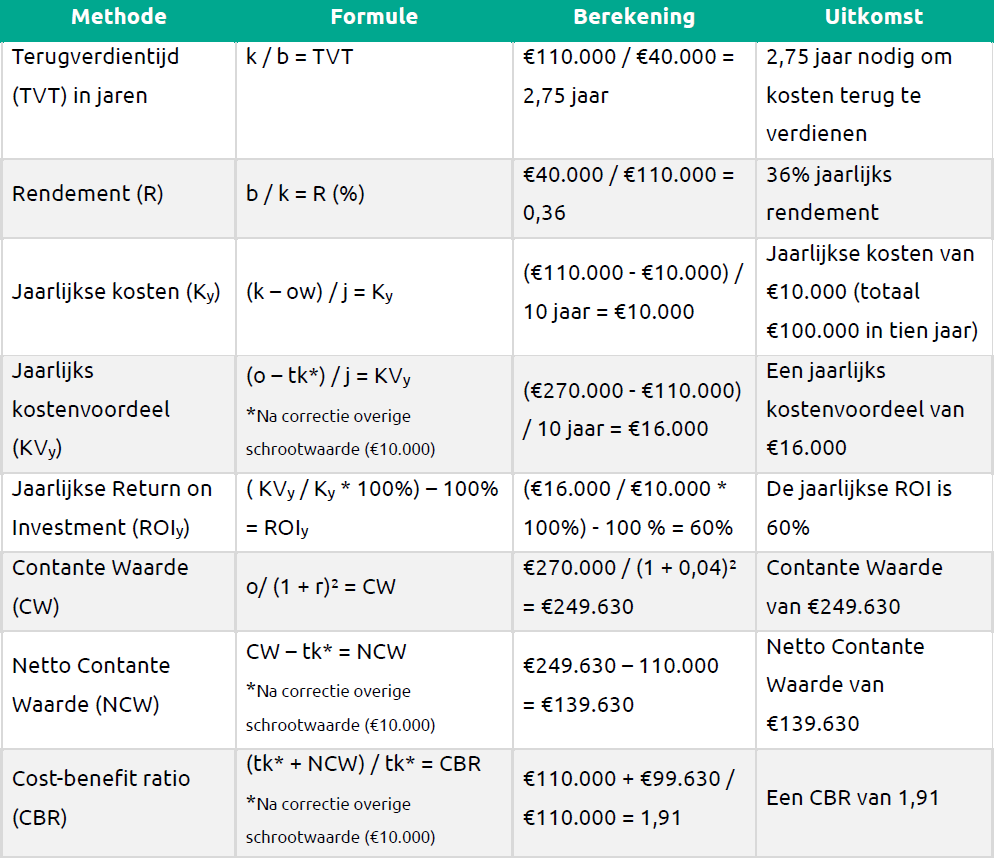
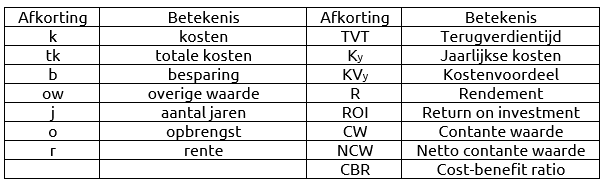
شرح الجدول 1: يقدم الجدول أعلاه الحسابات ذات الصلة لتبرير شراء نظام مراقبة الحالة من الناحية المالية. لاحظ أن جميع الأرقام خيالية وهي لأغراض توضيحية بحتة. تم وصف الاختصارات في الصيغ سابقًا في النص، ولكن يتم تقديم نظرة عامة موجزة أدناه (الجدول 2):
الجدول 2. الاختصارات المستخدمة في الصيغ