في الجزء الأول من هذه السلسلة، ناقشنا سبب صعوبة تبرير الاستثمار في نظام مراقبة الحالة من الناحية المالية. للمتابعة من هنا، يصف هذا الجزء الثاني ما هو مطلوب لإنشاء صورة مالية كاملة ودقيقة قدر الإمكان، والتي يمكن أن تبرر مالياً شراء نظام مراقبة الحالة.
أولاً، هناك حاجة إلى نظرة ثاقبة لبيانات الأداء السابقة الموثوقة للمصنع. وبالإضافة إلى ذلك، فإن المعلومات المتعلقة بالمعدات الأخرى، التي يمكن تحسين تشغيلها وتجنب الأعطال، أمر بالغ الأهمية.
ثانياً، من المهم جداً الحصول على صورة مالية فعالة للأداء الحالي لتدابير مراقبة الحالة، دون وجود نظام فعلي لمراقبة الحالة، وذلك من دون وجود نظام فعلي لمراقبة الحالة. ولهذا، يحتاج مديرو جميع الإدارات المعنية إلى تقديم لمحة عامة عن التكاليف التي تقع تحت مسؤوليتهم. يجب أن يكون من السهل نسبيًا تحديد هذا الجزء من الناحية المالية. هناك عدة عوامل ذات صلة بهندسة الصيانة.
التكاليف الناجمة عن خسارة الإنتاج والعمل الإضافي
من السهل نسبيًا قياس كل من خسارة الإنتاج والوقت الإضافي نتيجة لعدم التخطيط downtime من الناحية المالية. على سبيل المثال، عشر ساعات من downtime تعني تعذر تصنيع 7000 مكون (منتج) وتلف 1000 مكون بسبب عدم التخطيط downtime وإعادة تشغيل الماكينة. عندما يكلف المكون الواحد 10 يورو، فإن هذا يصل إلى 80,000 يورو من التكاليف بسبب عدم التخطيط downtime. يجب أن تضاف إلى ذلك تكاليف ساعات العمل الإضافية اللازمة لصيانة الماكينة (انظر الشكل 1).
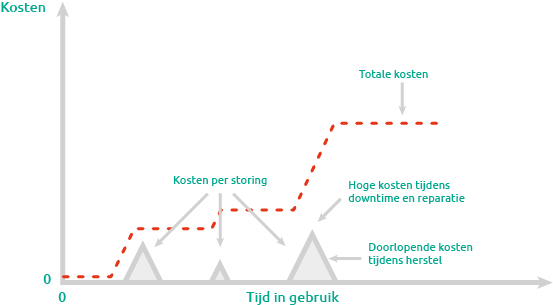
الشكل 1. نموذج التكلفة النموذجية لخسائر الإنتاج
التكاليف الناجمة عن الالتزام بالتسليم وتصحيح الإنتاج وفقدان الجودة
ويصعب تحديد بعض العوامل من الناحية المالية أكثر من العوامل المذكورة أعلاه. على سبيل المثال، قد يؤدي عدم التخطيط downtime إلى تأخر تسليم المنتجات إلى العملاء، أو قد يؤدي تآكل الآلة إلى تعرض المنتجات لفقدان الجودة. وكلاهما يؤدي إلى عدم رضا العملاء، وهو أمر يصعب تحديده من الناحية المالية. وعلاوة على ذلك، يمكن أن تؤدي الاتفاقات على التزامات التسليم إلى ارتفاع التكاليف بسبب الغرامات أو الحاجة إلى شراء المنتجات من المنافسين.
بالإضافة إلى ذلك، قد تكون هناك حاجة إلى إجراء تغييرات على جدول الإنتاج "العادي" لتعويض خسارة الإنتاج إن أمكن. قد يكون هذا ضرورياً لأن الشركة لديها التزام بالتسليم لعملائها.
عند النظر إلى هذه التكاليف بشكل منفصل، قد تبدو هذه التكاليف قابلة للتحكم، ولكن عند جمعها معاً، سرعان ما يتضح أنها تشكل مشكلة كبيرة.
تواتر الأعطال ومدة حدوثها
إن أصعب ما يمكن تحديده، وما لا يمكن تحديده على وجه اليقين، هو تواتر حدوث الأعطال ومدة هذه الأعطال. يمكن أن تساعد تقارير الأداء من ماضي المحطة في إجراء تقدير دقيق لكل من تواتر ومدة الأعطال والتكاليف الناتجة عنها. ومع ذلك، لا يوفر هذا أي يقين بالنسبة للمستقبل. ومع ذلك، قد يكون من الممكن تحديد الاتجاه الذي تحدث فيه الأعطال. إذا لم يكن هذا موجودًا، وكانت الأعطال تحدث بشكل عشوائي تمامًا، يمكن أن توفر تقارير الأداء هذه نظرة ثاقبة للتكاليف (لكل ساعة) التي يسببها متوسط downtime.
التكاليف الناجمة عن تقادم المصنع
يبدو أن تقادم المصنع، والآلات الموجودة داخل المصنع، أمر مفروغ منه. لا يمكنك منع الآلات من التعرض للتآكل والتلف. على سبيل المثال، يمكن أن تؤدي اهتزازات المحامل أو علب التروس إلى تآكل أجزاء الماكينة المختلفة، والتي يتم استبدالها بعد ذلك دون ربطها مباشرةً بهذه الاهتزازات. وهذا يزيد من تكاليف استبدال أجزاء الماكينة (انظر الشكل 2).
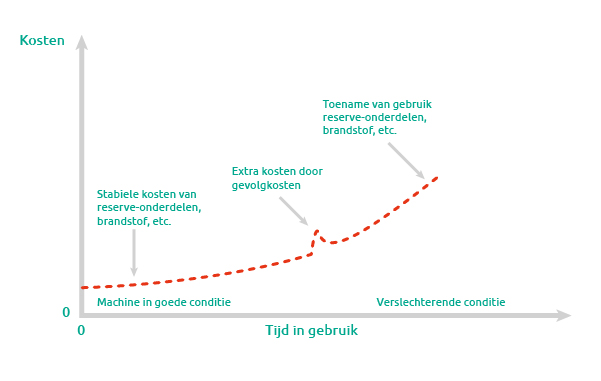
الشكل 2. نموذج التكلفة النموذجي لدورة الحياة بدون مراقبة الحالة
توفر الصيانة التنبؤية طريقة لاكتساب رؤى وتوقعات أسرع حول البلى والتلف المحتمل في المستقبل وأسبابه. واستناداً إلى تحليلات متعددة مثل تحليل الاتجاهات وتحليل الطيف، الذي أصبح ممكناً من خلال البيانات المستمدة من نظام مراقبة الحالة، يمكن تقديم بيانات دقيقة حول حالة الماكينة/المصنع وإجراءات الصيانة الضرورية المحتملة. وتشير هذه التحليلات بوضوح إلى الأماكن التي تحتاج إلى الصيانة وأسبابها.
تكاليف استراتيجية الصيانة (الوقائية) الحالية
يجب بالطبع النظر في تكاليف استراتيجية الصيانة الحالية لأنه يتم استبدالها (جزئياً) بنظام مراقبة الحالة. وسيكون من السهل نسبياً التأكد من ذلك بشكل عام. وهو يشمل التكاليف الحالية لـ: الأجور وقطع الغيار والنفقات العامة وما إلى ذلك. ستزداد هذه التكاليف مع تقادم المصنع (انظر الشكل 3).
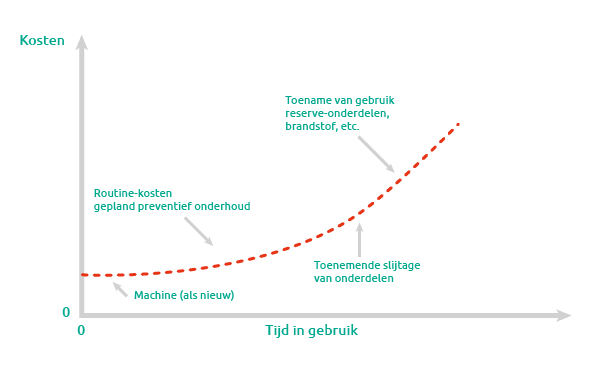
الشكل 3. نموذج التكلفة النموذجي لاستراتيجية الصيانة الوقائية
تابع الجزء 3 من هذه السلسلة:
الحجج المالية والنتائج المترتبة على سياسة الصيانة مع نظام مراقبة الحالة